Paragrafen

Paragrafen

Terug naar navigatie - Paragrafen - Paragrafen


In de paragrafen geven we een dwarsdoorsnede van de begroting op een aantal onderwerpen door alle opgaven en programma’s heen. Dit betekent dat hier algemene beleidsregels worden geformuleerd die doorwerken in verschillende opgaven en programma’s. Het is dan ook mogelijk dat er doublures ontstaan met wat gemeld is in de programma’s zelf. De gemeente is vrij om extra paragrafen toe te voegen.

Paragraaf Financiering

Inleiding

Terug naar navigatie - Paragraaf Financiering - Inleiding

De paragraaf financiering geeft inzicht in de financieringspositie en de beheersing van de risico’s die aanwezig kunnen zijn bij het aantrekken en/of uitzetten (uitlenen) van geld. In deze paragraaf brengen we de kansen en risico’s rond financiering in beeld.

Beleid

Terug naar navigatie - Paragraaf Financiering - Beleid

Bij het aantrekken en uitlenen van geld is het van belang dat slechts beperkt risico wordt genomen. De belangrijkste kaders hierover zijn opgenomen in de volgende beleidsdocumenten:

  • Financiële verordening, artikel 212 (2025)
  • Treasurystatuut (2017)
    Het treasurystatuut heeft de raad in 2017 vastgesteld. Het treasurystatuut is de vertaling van het door de gemeente gehanteerde treasurybeleid. In dit statuut zijn de doelstellingen, richtlijnen en limieten van het beleid vastgesteld. Het streven is om met zo min mogelijk risico, toch optimale (rente) resultaten te halen. Het treasurystatuut wordt in 2026 geactualiseerd en aan de raad voorgelegd.
  • Wet Financiering Decentrale Overheden (Wet Fido).
    Op de bepalingen in deze wet berust het treasurystatuut. Het uitgangspunt van de Wet Fido is het beheersen van risico’s. Het doel is om doelmatig en doeltreffend om te gaan met de beschikbare financiële middelen.

Financiering

Terug naar navigatie - Paragraaf Financiering - Financiering

Financieringsbehoefte 

De financieringsbehoefte is het verschil tussen de boekwaarde van de investeringen en de vaste financieringsmiddelen. Deze zijn terug te vinden op de balans. Onder vaste financieringsmiddelen verstaan we de reserves en voorzieningen plus de vaste geldleningen. Hierbij houden we rekening met investeringen waarover is besloten (nieuwe investeringen). Een eventueel financieringstekort wordt eerst opgevangen door het opnemen van kasgeld (tot de kasgeldlimiet – zie onder kasgeldlimiet-). Voor het overige deel wordt een vaste geldlening aangetrokken.

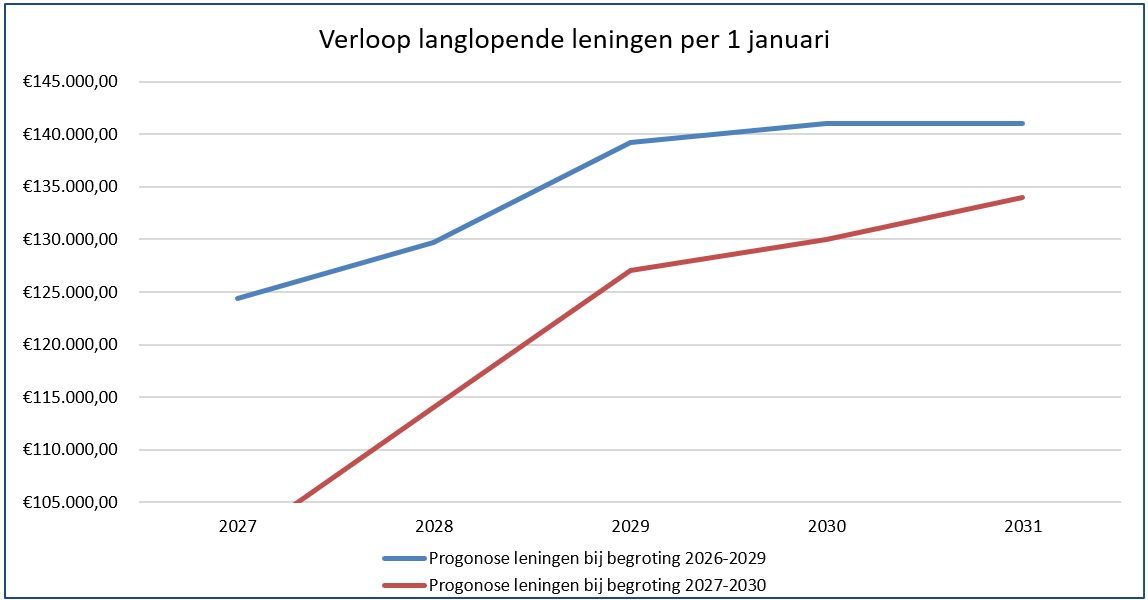
Het komend jaar verwachten wij een financieringstekort, dat wordt allereerst opgevangen door aanvullende kasgeldlening(en). We gebruiken langlopende geldleningen ook om de voorraden te kunnen financieren. We verwachten daarom ook aankomende jaren, naast kasgeldleningen, langlopende geldleningen aan te moeten trekken.

Financieringsbehoefte (x 1.000)

 1-1-2027

Financieringsbehoefte


boekwaarde (im)materiële vaste activa

158.264

boekwaarde financiële vaste activa

12.442

Totaal financieringsbehoefte

170.706

Financieringsmiddelen


reserves

49.456

voorzieningen

7.374

vaste geldleningen

101.000

Totaal financieringsmiddelen

157.830

Financieringstekort

-/-12.876

Leningenportefeuille
De gemeente heeft behoefte aan externe financiering voor het herfinancieren van de huidige (aflopende) geldleningen, voor het bekostigen van investeringen en voor tijdelijke liquiditeitsbehoeften van de exploitatie uitgaven. 


Leningenportefeuille (x 1.000)

2027

2030

Stand leningen per 1 januari

101.000

130.000

Reguliere aflossingen

   12.000

16.000

Nieuwe leningen (*1)

   25.000

20.000

Stand leningen per 31 december

114.000

134.000

(*1) Op basis van de huidige (restant) investeringskredieten en de verwachte kosten voor (nieuwe) bouwgrondexploitaties. Toekomstige leningen worden afgesloten voor een duur van 20 jaar.

Renteschema
In onderstaand overzicht presenten wij het rente schema van het 1e en het laatste begrotingsjaar op basis van de hiervoor gepresenteerde verloop van de leningenportefeuille.
De totaal verschuldigde rente over onze langlopende leningen en het kort geld, minus de rente die wij ontvangen vanuit de bouwgronden in exploitatie, worden middels de kapitaallasten uiteindelijk verdeeld over de diverse taakvelden. 

Renteschema (x 1.000)   2027 2030
       
a. De externe rentelasten over de korte en lange financiering   2.927 4.478
b. De externe rentebaten over de korte en lange financiering   0 0
Saldo externe rentelasten en rente baten   2.927 4.478
       
c1. Doorberekende rente aan de grondexploitatie   -174 -127
c2. Doorberekende rente van projectfinanciering aan taakvelden 0   0
c3. De rentebaat van doorverstrekte leningen   0   0
Aan de taakvelden toe te rekenen externe rente   -174 -127
       
d1. Rente over eigen vermogen 0   0
d2. Rente over voorzieningen 0   0
Aan taakvelden toe te rekenen interne rente   0 0
       
Totaal aan taakvelden toegerekende rente   2.753 4.351
e. De werkelijk aan taakvelden toegerekende rente (renteomslag)   -2.753 -4.351
f. Renteresultaat op het taakveld Treasury   0 0

Activa
De activa bestaan uit investeringen met maatschappelijk nut en investeringen met economisch nut. Investeringen die kunnen leiden tot of bijdragen aan het verwerven van inkomsten zijn investeringen met economisch nut. Investeringen met maatschappelijk nut hebben geen mogelijkheid tot het verwerven van inkomsten, zoals wegen en bruggen.

Op het moment dat een investering volledig is afgerond, worden de kapitaallasten berekend en het eerstvolgende jaar meegenomen in de exploitatie. De kapitaallasten bestaan uit rente en afschrijving. Als de investering helemaal is afgeschreven (bijvoorbeeld na 10 jaar), vallen de afschrijvingslasten vrij. Elk jaar hebben we daardoor zogenaamde ‘vrijval’ in de afschrijving. Dit is in feite de ruimte voor nieuwe investeringen, uitgaande van een vast bedrag per jaar voor kapitaallasten. In deze Programmabegroting houden we de komende jaren rekening met nieuwe kapitaallasten.

Risicobeheer

Terug naar navigatie - Paragraaf Financiering - Risicobeheer

Wij zijn als gemeente voor onze uitgaven afhankelijk van externe financiering. De gemeente leent alleen geld voor de uitvoering van gemeentelijke taken binnen de kaders van de Wet Fido en het treasurystatuut. Er is sprake van totaalfinanciering; de gemeente trekt geen financiering aan voor specifieke projecten. Totaalfinanciering houdt in dat de gemeente alle uitgaven samen financiert. Deze wijze van financiering leidt tot eenvoud en efficiency. De gemeente gebruikt bij de financiering geen ingewikkelde financiële producten, zoals derivaten.
In de Wet Fido zijn kaders opgenomen ter beperking van het renterisico op de netto vlottende schuld (kasgeldlimiet) en het renterisico op de vaste schuld (renterisiconorm).

Kasgeldlimiet
Om het risico van kortlopende financiering te beperken is in de Wet Fido de kasgeldlimiet vastgesteld. De kasgeldlimiet is een vastgesteld percentage berekend over de lastenkant van de begroting. De kasgeldlimiet bedraagt 8,5 % van het begrotingstotaal. We sluiten een langlopende lening af zodra de hoogte van de kortlopende geldleningen de kasgeldlimiet drie opeenvolgende kwartalen overschrijdt. Wij benutten de kasgeldlimiet, afhankelijk van de rentestand, zo maximaal mogelijk. Onderstaand schema laat de berekening over het 1e begrotingsjaar 2027 en het laatste begrotingsjaar 2030 zien. 

Kasgeldlimiet (x 1.000)

2027

2030

Begrotingstotaal per 1 januari (excl. reservemutaties)

162.038

 157.199

Vastgesteld percentage

     8,5%

8,5%

Kasgeldlimiet 

 13.773

13.362

Verwacht gemiddelde op te nemen kortlopende leningen

  10.200

11.700

Ruimte (+)

3.573

 1.662

Op grond van de Wet Fido is voor gemeenten de zogenaamde renterisiconorm ingesteld. Doel hiervan is dat gemeenten hun leningenportefeuille zodanig spreiden, dat de renterisico’s gelijkmatig over de jaren worden gespreid ingeval van herfinanciering en renteherziening van geldleningen. De renterisiconorm geeft een aanwijzing voor de gevoeligheid van de gemeente voor veranderingen in de rente.

De renterisiconorm is gesteld op 20% van het begrotingstotaal per 1 januari. Daar wordt het berekende renterisico op de vaste schuld tegen af gezet. Het renterisico op de vaste schuld mag de renterisiconorm niet overtreffen. Onderstaand schema laat de berekening over het 1e begrotingsjaar 2027 en het laatste begrotingsjaar 2030 zien. 

Renterisiconorm (x 1.000)

2027

2030

Renterisiconorm    

Lasten begroting

162.038

157.199

Percentage risiconorm

      20%

20%

Totaal renterisiconorm

 32.408

31.440


Aflossingen en renteherzieningen


Reguliere aflossingen geldleningen

12.000

16.000

Geldleningen met renteherziening

            0

0

Totaal aflossingen en renteherzieningen

12.000

16.000

Ruimte (+)

20.408

15.440

Op basis hiervan is de verwachting dat we de komende jaren ruim onder de norm blijven. Dit komt onder meer door:
• het verlengen van de aflossingstermijn voor nieuwe leningen op basis van 20 jaar 
• Een hoger begrotingssaldo door het beter separaat ramen van baten en lasten op diverse plekken in de begroting (in plaats van alleen het saldo).

Paragraaf Verbonden partijen

Inleiding

Terug naar navigatie - Paragraaf Verbonden partijen - Inleiding

Op grond van het BBV zijn verbonden partijen, partijen waar de gemeente een bestuurlijke relatie mee heeft en waarin we een financieel belang hebben. We hebben een zetel in het bestuur (vertegenwoordiging) of we hebben vanwege eigendom van aandelen stemrecht in de aandeelhoudersvergadering. Met financieel belang wordt bedoeld dat de gemeente middelen ter beschikking heeft gesteld die in geval van een faillissement achterblijven.
In het geval dat formeel juridisch geen sprake is van een verbonden partij door het ontbreken van een financieel belang conform de BBV maar er wel sprake is van een structurele bekostiging (subsidie, overeenkomst) én een bestuurlijk belang dan wordt geadviseerd deze organisaties ook op te nemen in deze paragraaf. 

Beleid

Terug naar navigatie - Paragraaf Verbonden partijen - Beleid

Het BBV schrijft voor om van de verbonden partijen een samenvattend overzicht te geven en onderscheid te maken in gemeenschappelijke regelingen, stichtingen/verenigingen, coöperaties/vennootschappen en overige partijen.

Conform onze financiële verordening (verordening op grond van artikel 212 gemeentewet), lichten we de verbonden partijen op hoofdlijnen toe in deze paragraaf. Het gaat hierbij om partijen met aanmerkelijk financieel belang (dit zijn partijen waar we jaarlijks minimaal 50.000 aan bijdragen). 

Per verbonden partij zijn de doelstellingen, activiteiten, ontwikkelingen en risico’s benoemd. De paragraaf sluit af met het financieel overzicht.

De wijze waarop de verbonden partijen bijdragen aan het realiseren van onze maatschappelijke opgaven is in de programma's van deze begroting inzichtelijk gemaakt.

De verbonden partijen van onze gemeenten

Terug naar navigatie - Paragraaf Verbonden partijen - De verbonden partijen van onze gemeenten

1 .  Gemeenschappelijke Regelingen

  • Erfgoed Centrum Achterhoek Liemers (ECAL) (Doetinchem)
  • GGD Noord- en Oost Gelderland (Warnsveld)
  • Omgevingsdienst Achterhoek (ODA) (Doetinchem)
  • Regio Achterhoek (Doetinchem)
  • Stadsbank Oost Nederland (SON) (Enschede)
  • Veiligheidsregio Noord- en Oost Gelderland (VNOG) (Zutphen)
  • Tribuut

2 .  Vennootschappen en coöperaties

  • AGEM (Wehl)
  • BNG N.V. (Den Haag)
  • VNG B.V. (Den Haag)
  • Alliander N.V. (Arnhem)
  • Vitens N.V. (Utrecht)
  • Leisure Lands (Arnhem)

3.  Stichtingen en verenigingen

  • Stichting Achterhoek Toerisme (StAT) (Borculo)

4. Overige verbonden partijen

  • Euregio Rijn-Waal (Kleve DLD)
  • Euregio Gronau (Gronau DLD)
Terug naar navigatie - Paragraaf Verbonden partijen - Erfgoed Centrum Achterhoek Liemers (ECAL) (Doetinchem)

Erfgoed Centrum Achterhoek Liemers (ECAL) (Doetinchem)

Relatie met de programma's

1. De gemeente waar het goed wonen is.

Doelstelling

Uitvoeren van alle wettelijke archieftaken voor de 8 gemeenten in de Achterhoek.

Uitvoeren van de zogenoemde “Staring-taken” (diensten op het gebied van behoud van en onderzoek naar streekcultuur en –historie). Voor gemeenten in de Achterhoek en Liemers.

Activiteiten

Het beheren, toegankelijk maken en beschikbaar stellen van archiefbewaarplaatsen van de deelnemende overheidslichamen conform de Archiefwet.

Het toezicht door de streekarchivaris op het beheer van de niet naar de centrale archiefbewaarplaats overgebrachte archiefbescheiden van de (8) gemeenten in de Achterhoek.

Het in stand houden en bevorderen van het cultureel erfgoed in het gebied van de Achterhoek en de Liemers in de ruimste zin van het woord.

Deelnemende partijen

  • Aalten
  • Berkelland
  • Bronckhorst
  • Doetinchem
  • Montferland
  • Oost Gelre
  • Oude IJsselstreek
  • Winterswijk

Bestuurlijk belang

Wethouder Haverdil neemt namens Oude IJsselstreek zitting in het Algemeen Bestuur.

Ontwikkelingen

Het ECAL richt zich vooral op het in goede, geordende en toegankelijke staat brengen en houden van archieven zowel fysiek als digitaal. Hierbij hoort ook het digitaliseren van de archieven en collecties.
Het ECAL heeft voor de periode 2027-2030 de bijdrage verhoogd.  Het ECAL blijft kijken naar de opties om de kosten laag te houden. Het ECAL werkt aan een meerjarenplan waarin wordt gekeken naar de berekening van de toekomstige eigen bijdrage met de komst van het gebruik van het eDepot. 

Risico's en getroffen beheersmaatregelen

Geen.

Terug naar navigatie - Paragraaf Verbonden partijen - GGD Noord- en Oost Gelderland

GGD Noord- en Oost Gelderland (Warnsveld)

Relatie met de programma's

2. Een gezonde en veerkrachtige gemeente

Doelstelling

De Gemeentelijke Gezondheids Dienst Noord- en Oost-Gelderland (GGD NOG) is de gezondheidsdienst van 22 gemeenten. Vanuit het missiestatement ‘een gezond houvast’ bewaakt, beschermt en bevordert de GGD NOG de gezondheid van inwoners in de regio Noord- en Oost-Gelderland.

Activiteiten

Met de werkzaamheden geeft de GGD NOG invulling aan de verantwoordelijkheid van gemeenten voor de publieke gezondheid van inwoners. Daarnaast voert de GGD NOG ook een aantal wettelijke taken van de Wet publieke gezondheid (Wpg) uit.

De basistaken van de GGD NOG zijn onder andere:

  • Jeugdgezondheid (4-18 jaar)
  • Infectieziektebestrijding
  • Vaccinaties
  • Medische milieukunde
  • Technische hygiënezorg
  • Maatschappelijke zorg
  • Beleidsadvisering
  • Epidemiologie
  • Gezondheidsbevordering
  • Bevolkingsonderzoeken
  • Forensische zorg

Bovenstaande basisdienstverlening is voor alle gemeenten gelijk op basis van een financiële bijdrage per inwoner. 

De GGD NOG voert daarnaast ook nog aanvullende dienstverlening tegen betaling uit. Dat gaat om de volgende drie taken:

  • Wettelijke gemeentelijke taken: gemeenten hebben de keuze om deze taken in opdracht door de GGD NOG uit te laten voeren.
  • Autonome gemeentelijke taken: gemeenten hebben de keuze om deze taken in opdracht door de GGD NOG uit te laten voeren. 
  • Externe taken: de GGD NOG voert deze uit in opdracht van externen.

De GGD NOG heeft een Producten- en Diensten Catalogus (PDC) voor het aanbieden van concrete, actuele, toegankelijke en praktische informatie over de GGD-dienstverlening. 

Deelnemende partijen

  • Aalten
  • Apeldoorn
  • Berkelland
  • Bronckhorst
  • Brummen
  • Doetinchem
  • Elburg
  • Epe
  • Ermelo
  • Harderwijk
  • Hattem
  • Heerde
  • Lochem
  • Montferland
  • Nunspeet
  • Oldebroek
  • Oost Gelre
  • Oude IJsselstreek
  • Putten
  • Voorst
  • Winterswijk
  • Zutphen

Bestuurlijk belang

Wethouder Ankersmit is lid van het Algemeen Bestuur en de Auditcommissie. 

Ontwikkelingen

Het Algemeen Bestuur heeft een Bestuursagenda voor de periode 2023 – 2027 vastgesteld. Hierin staan de belangrijkste uitgangspunten en prioriteiten voor de GGD in de jaren 2023-2027. 

In de Bestuursagenda 2023-2027 staan vier prioriteiten:

  • Vergroten van gelijke kansen op gezondheid voor iedereen;
  • Mentale gezondheid;
  • Gezonde leefstijl;
  • Gezonde fysieke en sociale leefomgeving;

Meer informatie is te vinden in de Bestuursagenda 2023-2027.

De GGD NOG werkt de prioriteiten uit de Bestuursagenda jaarlijks verder uit in een Programmabegroting. De Programmabegroting bestaat uit vijf onderdelen: Jeugdgezondheid, Algemene Gezondheidszorg, Kennis en Expertise, Organisatieprojecten en Overhead.

Een belangrijke actuele ontwikkeling voor de Programmabegroting 2027 is de uitkomst van het onderzoek naar een toekomstbestendige jeugdgezondheidszorg. De keuze waar de volledige jeugdgezondheidszorg (0 tot 18 jaar) te beleggen gaat invloed hebben op de organisatie van de GGD NOG.  Op verzoek van gemeenten gaat een werkgroep ook op zoek naar bezuinigingsvoorstellen met het oog op het (uitgestelde) financiële ravijnjaar 2028. 

Risico's en getroffen beheersmaatregelen

Het Algemeen Bestuur heeft de onderstaande risico’s als belangrijkste risico’s voor het risicomanagement vastgesteld:

  • Inhoudelijke risico’s en risico’s in de opbrengsten;
  • Risico’s door personele omstandigheden;
  • Risico’s in de bedrijfsvoering;

De weerstandscapaciteit is vastgesteld op minimaal 95% en maximaal 105% van het weerstandsvermogen.  

Bij de Jaarrekening 2025 is de berekening voor het risicomanagement geactualiseerd. Het aan te houden weerstandsvermogen dient 23.000 hoger te zijn dan het vorige weerstandsvermogen. Vanuit het positieve resultaat over 2025 is 23.000 toegevoegd aan de algemene reserve om de weerstandscapaciteit weer op 100% te brengen naar 1.127.000.

Terug naar navigatie - Paragraaf Verbonden partijen - Omgevingsdienst Achterhoek (ODA) (Doetinchem)

Omgevingsdienst Achterhoek (ODA) (Doetinchem)

Relatie met de programma's

4. De dienstverlenende gemeente

Doelstelling

Het uitvoeren van omgevingsrecht conform de landelijke kwaliteitscriteria.

Activiteiten

Vergunningverlening, handhaving en advisering  op het gebied van milieuwetgeving en aanverwante specialismen.

Deelnemende partijen

  • Gemeente Aalten
  • Gemeente Berkelland
  • Gemeente Bronkhorst
  • Gemeente Doetinchem
  • Gemeente Lochem
  • Gemeente Montferland
  • Gemeente Oost Gelre
  • Gemeente Oude IJsselstreek
  • Gemeente Winterswijk
  • Gemeente Zutphen
  • Provincie Gelderland

Bestuurlijk belang

Wethouder Hunting neemt namens de gemeente deel aan het Algemeen Bestuur.

Ontwikkelingen

Omgevingsdiensten en daarmee ook de eigenaren liggen al een aantal jaren onder een vergrootglas. Nadat de commissie Van Aartsen aanbevelingen heeft gedaan voor versterking van de uitvoering van Vergunning Toezicht en Handhaving (VTH) zijn deze opgenomen in het Interbestuurlijk Programma Versterking VTH (IBP-VTH). Er is een programma met zes pijlers ontwikkeld om tot een betere uitvoering van de VTH taken te komen. Daarbij zijn robuustheidscriteria vastgesteld waaraan de omgevingsdiensten moeten voldoen. Voor 1 april 2026 moeten alle omgevingsdiensten aan de criteria voldoen. Dat moet uit (tussen)rapportages blijken. Tot nu toe heeft de ODA de taken steeds uitgevoerd op basis van het beschikbare budget (gebaseerd op de ingebrachte capaciteit bij de start van de ODA in 2013). Hoewel dat altijd zo slim en efficiënt mogelijk gedaan is, zit de uitvoering van het werk onder het niveau van de risicoanalyse die in 2024 is opgesteld en voldoet de ODA niet aan de robuustheidscriteria. 

In 2025 is met de Omgevingsdienst Veluwe een intentieovereenkomst gesloten om te komen tot een robuuste omgevingsdienst die voldoet aan de gestelde eisen van het IBP.-VTH  De (meerjarenbegroting van de) ODA ontwikkelt zich zodanig dat bij de daadwerkelijke fusie (2029) het takenpakket zodanig is dat wordt voldaan aan de volledige IBP eisen   

Risico's en getroffen beheersmaatregelen

De eisen van het IBP-VTH zijn zodanig dat de ODA niet als zelfstandige organisatie kan blijven bestaan. Om deze reden is een intentieovereenkomst met de Omgevingsdienst Veluwe gesloten met als doel om in 2029 te fuseren tot één omgevingsdienst.

Om aan de eisen van het IBP-VTH  te kunnen voldoen moeten op financieel en organisatorisch vlak forse investeringen worden gedaan. De meerjarenbegroting (en dus ook de bijdrage van de deelnemende gemeenten) anticipeert hier al op. Het management van de ODA zet organisatorisch stappen om te voldoen aan de eisen van het IBP-VTH 

Terug naar navigatie - Paragraaf Verbonden partijen - Regio Achterhoek (Doetinchem)


Regio Achterhoek (Doetinchem)

Relatie met de programma's

1. De gemeente waar het goed wonen is
2. Een gezonde en veerkrachtige gemeente
3. De werkende gemeente
4. De dienstverlenende gemeente

Doelstelling

De Regio Achterhoek wil met haar partners bereiken dat de Achterhoek een sterke bloeiende en innovatie economie heeft, uitgaande van eigen kracht met een aantrekkelijke arbeidsmarkt. Met een duurzaam werk-, leer-, woon- en leefklimaat. Met gezonde inwoners en oog voor de brede welvaart. Belangrijke opgaven daarin zijn: zorgen voor voldoende arbeidskrachten, verhogen van de arbeidsproductiviteit, betaalbaar en betrouwbaar vervoer, een energie neutrale en circulaire Achterhoek, een passende woningvoorraad, een hogere score op leefbaarheid en een toename van de regionale volksgezondheid.

Activiteiten

De Regio Achterhoek samenwerking richt zich op een sterke, vitale en toekomstbestendige regio. De concept Visie 2050 is daarvoor het kompas. Het is een samenwerking tussen overheden, ondernemers en maatschappelijke organisaties. Dit vindt plaats onder de naam 8RHK Ambassadeurs. Onder de 8HRK Ambassadeurs vallen de entiteiten Achterhoek Raad, Achterhoek Board en Achterhoek Thematafels. In gezamenlijkheid wordt gewerkt aan de verdere invulling van de concept Visie 2050. Deze bestaat uit drie samenhangende ontwikkellijnen:

  • Een veerkrachtige samenleving
  • De economie als stuwende kracht
  • De ruimte in balans

De gedachte is dat deze drie ontwikkellijnen niet los van elkaar staan, maar elkaar versterken. Samen moeten ze bijdragen aan de ambitie om in 2050 dé demoregio van Nederland te zijn. Een regio die vooroploopt in het ontwikkelen en toepassen van oplossingen voor maatschappelijke uitdagingen.

De Regio Achterhoek is de juridische entiteit van deze structuur en voert de volgende taken uit:

  • Voert de regie op de algehele samenwerking (via een Dagelijks en Algemeen Bestuur)
  • Faciliteert het opstellen van de concept Visie 2050
  • Adviseert Board en Raad over de lobby en subsidies en levert hiervoor ook de capaciteit

Deelnemende partijen

  • Aalten
  • Berkelland
  • Bronckhorst
  • Doetinchem
  • Montferland
  • Oost Gelre
  • Oude IJsselstreek
  • Winterswijk

Bestuurlijk belang

Burgemeester Werger heeft zitting in het Dagelijks en Algemeen Bestuur. Daarnaast zijn de wethouders bestuurlijk vertegenwoordigd aan alle zes Thematafels.

Ontwikkelingen

Het Rijk is voornemens een langjarige investering te doen in de Achterhoek op basis van het Nationaal Programma Vitale Regio's (NPVR). De Achterhoek is als enige Gelderse regio aangewezen als regio in het NPVR dat in 2025 is gestart. Voor een periode van 20 jaar gaat de regio met Rijk, provincie en de gemeenten aan de slag met een adaptieve en langjarige investeringsagenda. Om het NPVR uit te voeren ontwikkelt de Achterhoek, samen met het Rijk, een Regioplan Achterhoek. Dit document fungeert als strategische agenda. De verdere concretisering vindt plaats in uitvoeringsagenda’s. In deze uitvoeringsagenda’s worden plannen van aanpak, samenwerkingsvormen en specifieke acties benoemd. De drie ontwikkellijnen uit de Visie 2050 dienen als basis. 

De concept Visie 2050 wordt de komende tijd verder geconcretiseerd. De drie ontwikkellijnen worden vertaald naar integrale ontwikkelprogramma's. Deze vormen de basis voor een nieuwe uitvoeringsagenda van de 8RHK Ambassadeurs gericht op de uitvoering vanaf 2027. Deze ontwikkeling gaat samen met de doorontwikkeling van de regionale governance,. Hierbij wordt gekeken hoe de samenwerking slagvaardiger, integraler en effectiever kan worden ingericht.

Risico's en getroffen beheersmaatregelen

 Geen

Terug naar navigatie - Paragraaf Verbonden partijen - Stadsbank Oost Nederland (SON) (Enschede)

Stadsbank Oost Nederland (SON) (Enschede)

Relatie met de programma's

2. Een gezonde en veerkrachtige gemeente

Doelstelling

Op zowel maatschappelijk als zakelijk verantwoorde wijze:
• voorzien in de behoefte aan sociaal geldelijk krediet;
• regelen van schulden van personen in financiële moeilijkheden conform de Wet Gemeentelijke Schuldhulpverlening;
• voorzien in budgetbeheer;

Activiteiten

• kredietverlening
• budgetbeheer
• bewindvoering
• schuldhulpverlening
• verzorgen van aanvragen wet schuldsanering natuurlijke personen

Deelnemende partijen

  • Almelo
  • Berkelland
  • Borne
  • Bronckhorst
  • Dinkelland
  • Enschede
  • Haaksbergen
  • Hellendoorn
  • Hengelo (O)
  • Hof van Twente
  • Lochem
  • Losser
  • Montferland
  • Oldenzaal
  • Oost Gelre
  • Oude IJsselstreek
  • Rijssen-Holten
  • Tubbergen
  • Twenterand
  • Wierden
  • Winterswijk

Bestuurlijk belang

Wethouder Spijkers is vanuit het college lid van het Algemeen Bestuur.

Ontwikkelingen

De Wet Gemeentelijke Schuldhulpverlening is ingegaan per 1 juli 2012. In algemene zin zien we een verslechterende financiële positie voor een deel van onze inwoners. Er wordt steeds vaker gebruik gemaakt van financiële ondersteuning om (dreigende) schulden op te lossen.

Vanaf 2018 voeren we de intake voor de schuldhulpverlening van de Stadsbank uit in eigen beheer. In nauwe samenwerking met de Stadsbank wordt voortduren gewerkt aan het verbeteren van de dienstverlening, zodat deze beter aansluit bij de behoeften van onze inwoners en visie. 
 Vanaf 1 januari 2023 is de SON gestart met de Klantreis. Meer persoonlijke aandacht zodat onze inwoners sneller en beter geholpen worden en de kans op recidive te voorkomen. Dit vraagt doorlopend afstemming met de Stadsbank. 

In 2027 blijven we samen met de Stadsbank werken aan passende en kwalitatieve schuldhulpverlening. Daarbij blijven we aandacht houden voor het verder verbeteren van de dienstverlening, het bieden van maatwerk en het ondersteunen van inwoners bij het duurzaam oplossen van hun schulden.

Risico's en getroffen beheersmaatregelen

De in gang gezette registratie en verantwoording van de geldstroom vormt een vast onderdeel van bestuurlijke rapportages vanuit het sociaal domein.

Terug naar navigatie - Paragraaf Verbonden partijen - Veiligheidsregio Noord- en Oost Gelderland (VNOG) (Zutphen)

Veiligheidsregio Noord- en Oost Gelderland (VNOG)

Relatie met de programma's

4. De dienstverlenende gemeente

Doelstelling

Het gemeenschappelijk en op regionaal niveau uitvoeren van veiligheidsbeleid, specifiek gericht op brandweertaken, geneeskundige hulpverlening bij ongevallen en rampen, rampenbestrijding, multidisciplinaire samenwerking en de uitvoering van de bestuursafspraken weerbaarheid, zowel preventief als repressief. Daarnaast draagt de VNOG bij aan de behartiging van deze belangen en zorgt zij voor afstemming met de taken van de gemeenten in het kader van bevolkingszorg.

Activiteiten

  • inventariseren van risico's op branden, rampen en crises;
  • adviseren van het bevoegd gezag over risico's op branden, rampen en crises in de bij of krachtens de wet aangewezen gevallen en in de gevallen die in het beleidsplan zijn bepaald;
  • ondersteunen van en uitvoering geven aan de bestuursafspraken weerbaarheid;
  • vergroten van de weerbaarheid van inwoners, bedrijven, maatschappelijke organisaties en de eigen organisatie.
  • adviseren van het college over:
    • het voorkomen, beperken en bestrijden van brand;
    • het beperken van brandgevaar;
    • het voorkomen en beperken van ongevallen bij brand en al hetgeen daarmee verband houdt;
    • het beperken en bestrijden van gevaar voor mensen en dieren bij ongevallen anders dan bij brand;
  • voorbereiden op de bestrijding van branden en het organiseren van de rampenbestrijding en crisisbeheersing;
  • instellen en in stand houden van een brandweerorganisatie;
  • instellen en in stand houden van een GHOR-organisatie (Geneeskundige Hulpverleningsorganisatie in de regio);
  • voorzien in de meldkamerfunctie;
  • aanschaffen en beheren van gemeenschappelijk materieel;
  • inrichten en in stand houden van de informatievoorziening binnen de veiligheidsregio en tussen de veiligheidsregio en de partners die betrokken zijn bij brandweerzorg, rampenbestrijding en crisisbeheersing.

Deelnemende partijen

  • Aalten
  • Apeldoorn
  • Berkelland
  • Bronkhorst
  • Brummen
  • Doetinchem
  • Elburg
  • Epe
  • Ermelo
  • Harderwijk
  • Hattem
  • Heerde
  • Lochem
  • Montferland
  • Nunspeet
  • Oldebroek
  • Oost Gelre
  • Oude IJsselstreek
  • Putten
  • Voorst
  • Winterswijk
  • Zutphen

Bestuurlijk belang

Burgemeester Werger vertegenwoordigt de gemeente in het Algemeen Bestuur. Gemeentesecretaris Frerix vertegenwoordigt de gemeente in het Cluster Secretarissen Overleg. 

Ontwikkelingen

De VNG heeft in 2025 de handreiking Weerbaarheid en Veerkracht op Lokaal Niveau opgesteld. Naar aanleiding hiervan heeft het bestuur van de VNOG in november 2025 een bestuursopdracht vastgesteld. Hierin zijn concrete actiepunten opgenomen voor zowel de gemeenten als de veiligheidsregio om de maatschappelijke weerbaarheid verder te versterken.

De VNOG ondersteunt gemeenten bij de uitvoering van deze actiepunten door middel van kennisdeling, advisering, regionale afstemming en het ontwikkelen van gezamenlijke instrumenten en werkwijzen. Hiermee werken we aan het vergroten van de weerbaarheid van inwoners, organisaties en overheden en aan een betere voorbereiding op crises en verstoringen.

Risico's en getroffen beheersmaatregelen

Bij financiële problemen binnen de VNOG kunnen de deelnemende gemeenten verplicht zijn een aanvullende bijdrage te leveren om de continuïteit van de uitvoering van de wettelijke taken te waarborgen.

De financiële positie van de VNOG wordt periodiek gemonitord. Op basis van de huidige financiële situatie wordt het risico als nihil ingeschat.

Terug naar navigatie - Paragraaf Verbonden partijen - Tribuut

Tribuut (Apeldoorn)

Relatie met de programma's

4. De dienstverlenende gemeente

Doelstelling

Het tijdig en juist uitvoeren van de heffing en invordering van gemeentebelastingen en de wet Waardering Onroerende Zaken

Activiteiten

Waarderen onroerende zaken en het heffen en innen van gemeentelijke belastingen

Deelnemende partijen

  • Gemeente Aalten
  • Gemeente Apeldoorn
  • Gemeente Brummen
  • Gemeente Epe
  • Gemeente Lochem
  • Gemeente Voorst
  • Gemeente Oude IJsselstreek
  • Gemeente Zutphen
 

Bestuurlijk belang

Wethouder Bennink neemt namens de gemeente deel aan het Bestuur.

Ontwikkelingen

De colleges van B&W van Aalten en Oude IJsselstreek hebben met toestemming van hun raden op respectievelijk 2 maart 2026 en 17 maart 2026 een verzoek ingediend bij het bestuur van Tribuut om toe te treden tot de GR. De verzochte toetreding van Aalten en Oude IJsselstreek tot de GR is in de bestuursvergadering van Tribuut op 15 april 2026 aan de orde geweest. Daarin heeft het bestuur positief advies uitgebracht aan de deelnemers over toetreding van deze gemeenten. In die bestuursvergadering is ook de ontwerpbegroting 2027 besproken. Daarin is afzonderlijk zichtbaar gemaakt wat de toetreding van deze gemeenten financieel betekent voor Tribuut en de (toekomstige) deelnemers. Het positieve advies van het bestuur is samen met de ontwerptekst van deze GR-wijziging aan de deelnemers verzonden. Die hebben dat voor zienswijze aan hun raden aangeboden. Er zijn geen zienswijzen ingediend. Het bestuur van Tribuut heeft op 9 september 2026 de ongewijzigde ontwerptekst van de GR-wijziging aan de deelnemers verzonden. De deelnemers hebben vervolgens besloten tot toetreding van Aalten en Oude IJsselstreek onder voorbehoud van toestemming van hun raden.  Alle raden hebben die toestemming verleend. Daarmee is de wijziging van de GR en de toetreding van Aalten en Oude IJsselstreek per 1 januari 2027 een feit.

Risico's en getroffen beheersmaatregelen

Na decharge geldt dat Tribuut risico's beheerst door onder meer verzekeringen, risicomanagement en de opbouw van een algemene reserve.

De risico’s worden door Tribuut berekend op een totaal risicobedrag van 496.250 terwijl de beschikbare weerstandscapaciteit 372.100 bedraagt. De dekkingsratio bedraagt daardoor slechts 0,75. Omdat in de GR is vastgelegd dat deelnemende gemeenten ervoor moeten zorgen dat Tribuut altijd over voldoende middelen beschikt, kan een tekort uiteindelijk bij de deelnemers terechtkomen. 

Terug naar navigatie - Paragraaf Verbonden partijen - AGEM (Wehl)


Agem (Wehl)
Relatie met de programma's 1. De gemeente waar het goed wonen is.
Doelstelling De Agem is opgericht door de 8 Achterhoekse gemeenten om de energietransitie te versnellen en de Achterhoek energieneutraal te maken. Hiervoor zijn verschillende activiteiten ontwikkeld (zie hieronder).  
Activiteiten

De Agem bestaat uit verschillende entiteiten, de belangrijkste zijn:

  • Coöperatie Energieloket Achterhoek: alles m.b.t. energiebesparing voor inwoners, van inzicht en advies over energiebesparing, tot informatie over financieringsmogelijkheden. 
  • AGE B.V. (Agem Gemeentelijke Energie): inkoop gemeentelijke energie, waarbij (duurzame) zelflevering een van de doelen is.
  • Coöperatie streekenergie; realiseren van lokale Achterhoekse energieproducten, en leverancier van energie via de partners EnergieVanOns / OM nieuwe energie
  • Agem Energie Experts (stichting aandelenbezit Agem Energie Expert) ; Agem Ontwikkeling (project- en adviesbureau).  Adviseert o.a. op alle onderdelen van Agem, maar ook aan gemeenten en externe partijen. 
Deelnemende partijen

Afhankelijk van het onderdeel van Agem, maar in ieder geval

  • Achterhoekse gemeenten (Winterswijk heeft een aparte positie)
  • Gemeente Doesburg (aparte positie)
  • Lokale energiecoöperaties
Bestuurlijk belang De 8 Achterhoekse gemeenten hebben in 2013 de Agem opgericht. De Agem is doorontwikkeld en er is nu een gemeentelijk deel (Energieloket, AGE) en een niet gemeentelijk deel (streekenergie, Agem Energie Experts). De betrokken partijen zitten samen in een federatie "Anders omgaan met energie" . 
De gemeenten zijn de enige leden van de coöperatie Energieloket Achterhoek, de Stichting Vrijwilligers Anders Omgaan met Energie, en de enige aandeelhouders van de AGE.  
Ontwikkelingen De Agem is in ontwikkeling. De opsplitsing van het gemeentelijke en niet gemeentelijke deel is voltooid maar op onderdelen zal het nog door ontwikkelen. Zo is de federatie "Anders omgaan met energie" opgericht en schrijft aan een gedeelde visie. Daarnaast moet de stichting "Vrijwilligers Anders Omgaan met Energie" vormgegeven worden.
Risico's en getroffen beheersmaatregelen  
Terug naar navigatie - Paragraaf Verbonden partijen - BNG Bank N.V. (Den Haag)
BNG Bank (Den Haag)
Primair doel Bankier van en voor overheden en instellingen met een maatschappelijk belang.
Activiteiten De strategische doelstelling van de bank is het behoud van substantiële marktaandelen in Nederlandse publieke en semipublieke domein en het behalen van een redelijk dividend voor de aandeelhouders.
Deelnemende partijen De Staat is houder van 50% procent van de aandelen, de andere 50% is verdeeld onder gemeenten, provincies en hoogheemraadschap.
Financieel Wij bezitten 161.460 aandelen. We begroten voor 2027-2030 228.000 dividend.
Bestuurlijk belang Aandeelhouder, wethouder Bennink vertegenwoordigt onze gemeente.
Risico's  Financieel risico bij eventuele liquidatie is het verlies van maximaal de nominale waarde van onze aandelen en het begrote bedrag aan dividend in onze begroting. De kans hierop schatten wij in op nihil.
Terug naar navigatie - Paragraaf Verbonden partijen - VNG B.V. (Den Haag)
VNG (Den Haag)
Primair doel De VNG is dé belangenorganisatie en het kennisplatform voor alle Nederlandse gemeenten
Activiteiten Het doel van de VNG is om de krachten van gemeenten te bundelen en gezamenlijk op te treden in het belang van de lokale overheid en haar inwoners. Tegen de achtergrond hiervan werkt de VNG in toenemende mate aan de totstandkoming van gemeentelijke producten/diensten die door alle gemeenten gebruikt kunnen worden. Verder blijft de VNG zich in de nabije toekomst inzetten voor een goede financiering van de gemeenten vanuit het Gemeentefonds, passend bij de taken die gemeenten hebben. Ook op concrete dossiers, bijvoorbeeld stikstof en woningbouw, zoekt de VNG contact met politiek Den Haag om haar standpunt wat dit betreft voor het voetlicht te brengen.
Deelnemende partijen Alle Nederlandse gemeenten zijn lid.
Financieel  
Bestuurlijk belang Burgemeester Werger vertegenwoordigt de gemeente tijdens de Algemene Ledenvergadering. Er is sprake van een gewogen stemverhouding op basis van het aantal inwoners.
Risico's  Niet van toepassing: het eigen vermogen van de VNG is ruim voldoende om (financiële) risico's op te vangen.
Terug naar navigatie - Paragraaf Verbonden partijen - Alliander N.V. (Arnhem)
Alliander N.V. (Arnhem)
Primair doel Netwerkbedrijf dat verantwoordelijk is voor een groot deel van de energieleidingen in Nederland.
Activiteiten Kernactiviteit is het aansluiten van klanten op de energienetwerken en het distribueren van gas en elektriciteit.
Deelnemende partijen Provincie Gelderland, Friesland, Noord Holland en de gemeente Amsterdam bezitten 75% van de aandelen. De overige 25% is verdeeld over diverse gemeenten.
Financieel Wij bezitten 580.414 reguliere aandelen. We begroten voor 2027-2030 424.000. Daarnaast is er het voornemen om einde van dit jaar de, op 2 december 2021, verstrekte converteerbare hybride aandeelhouderslening definitief om te zetten in aandelen. Hierdoor ontvangen wij 51.870 nieuwe aandelen. We begroten het dividend van deze extra aandelen op 51.400. Dit is gelijk aan de rente die wij tot op heden jaarlijks ontvingen.
Bestuurlijk belang Aandeelhouder, wethouder Bennink vertegenwoordigt onze gemeente.
Risico's  Financieel risico bij eventuele liquidatie is het verlies van maximaal de nominale waarde van onze aandelen en het begrote bedrag aan dividend in onze begroting. De kans hierop schatten wij in op nihil.
Terug naar navigatie - Paragraaf Verbonden partijen - Vitens N.V. (Utrecht)
Vitens N.V. (Utrecht)
Primair doel Drinkwaterbedrijf dat drinkwater levert aan 5,8 miljoen particulieren en bedrijven.
Activiteiten Verantwoordelijk voor een gezonde en duurzame samenleving met zorg voor de bescherming van natuur en milieu.
Deelnemende partijen De aandeelhouders bestaan uit provincies en gemeenten.
Financieel Wij bezitten 40.057 aandelen. We begroten voor 2027-2030 geen dividend. 
Bestuurlijk belang Aandeelhouder, wethouder Bennink vertegenwoordigt onze gemeente.
Risico's  Financieel risico bij eventuele liquidatie is het verlies van maximaal de nominale waarde van onze aandelen en het begrote bedrag aan dividend in onze begroting. De kans hierop schatten wij in op nihil.
Terug naar navigatie - Paragraaf Verbonden partijen - Leisure Lands (Arnhem)

Leisure Lands (Arnhem)

Primair doel

 Recreatiebedrijf in het duurzaam ontwikkelen en exploiteren van recreatiegebieden voor breed toegankelijk vrijetijdsgebruik

Activiteiten

Leisurelands is een belangrijke partner in de ontwikkeling, het beheer en de exploitatie van openbare recreatiegebieden. De organisatie ontwikkelt en beheert duurzame en dynamische recreatiegebieden waar natuur, water en recreatie samenkomen en werkt met ondernemers aan een aantrekkelijk recreatief aanbod. 

Net zoals de andere negen Achterhoekse gemeenten zijn wij aandeelhouder in Leisurelands. Hiermee leveren we een gezamenlijke bijdrage aan het duurzaam beheer en onderhoud van de waterrecreatiegebieden in de regio. Zo stimuleren we de verdere ontwikkeling van de Achterhoek als aantrekkelijke toeristisch-recreatieve bestemming.

Gemeente Oude IJsselstreek heeft geen recreatiegebied of recreatieplas van Leisurelands B.V. op haar grondgebied.

Deelnemende partijen

 De gemeente Oude IJsselstreek is samen met 31 gemeenten aandeelhouder van Leisurelands B.V.

Financieel

De gemeente Oude IJsselstreek bezit 1.393 aandelen.

Bestuurlijk belang

In de Achterhoek trekken we in het Portefeuillehouders Overleg Vrijetijdseconomie (POHO-VE) al jaren samen op richting Leisurelands. De portefeuillehouder toerisme en recreatie van de gemeente Berkelland is gemachtigd namens de overige acht Achterhoekse gemeenten (Aalten, Bronckhorst, Oost Gelre, Doetinchem, Oude IJsselstreek, Lochem, Winterswijk en Zutphen).
Vanaf 2026 zijn we met 10 gemeenten omdat Montferland ook aansluit.

Risico's

Geen.

Terug naar navigatie - Paragraaf Verbonden partijen - Stichting Achterhoek Toerisme (StAT) (Borculo)
Stichting Achterhoek Toerisme (StAT) (Borculo)
Relatie met de programma's 3. De werkende gemeente
Doelstelling

Gemeenten en bedrijfsleven willen de vrijetijdssector duurzaam en evenwichtig doorontwikkelen in omvang, kwaliteit en veelzijdigheid tot een grotere economische drager in de Achterhoek.  STAT verzorgt de toeristische marketing van de Achterhoek om zo meer bezoekers te genereren die langer in de Achterhoek willen verblijven, meer willen besteden en een herhalingsbezoek plannen. Daarmee wordt een bijdrage geleverd aan de Achterhoekse economie en maatschappelijk opgaven, zoals instandhouding van voorzieningen, werkgelegenheid en het binden van jongeren aan de Achterhoek.

Activiteiten Ondersteuning voor de leden voor allerlei toeristische activiteiten op het gebied van regionale marketing en promotie. Bevordering van gastheerschap, een goede infrastructuur qua routes, werken aan onderscheidend profiel, vitaliteit en kwaliteitsverbetering en verdere professionalisering van het aanbod. Daarnaast overkoepelend orgaan, regionale monitoring en sparring partner voor de gemeenten in de Achterhoek op het gebied van toerisme en recreatie.
Deelnemende partijen
  • Aalten
  • Berkelland
  • Bronckhorst
  • Doesburg
  • Doetinchem
  • Lochem
  • Montferland
  • Oost Gelre
  • Oude IJsselstreek
  • Winterswijk
  • Zutphen
Bestuurlijk belang De Achterhoekse gemeenten, met Doesburg, Lochem en Zutphen nemen deel in het bestuur. 
Ontwikkelingen In de visie van STAT over de huidige periode staat vermeld dat STAT zich primair bezighoudt met doorontwikkeling van regiomarketing, versterking van de route infrastructuur, het opzetten kennisontwikkelingstraject en grip op gastheerschap en informatievoorziening in de regio. Er is in onze regio nog steeds voldoende ruimte voor groei, maar het zorgt ook dat we moeten nadenken hoe we die groei zo tot stand kunnen brengen dat ook onze inwoners de voordelen van het toerisme blijven inzien. Achterhoek Toerisme speelt daar een verbindende, faciliterende en stimulerende rol in.
Risico's en getroffen beheersmaatregelen

Met STAT worden meerjarige contracten afgesloten. De stichting is afhankelijk van de bijdrage van gemeenten voor de uitvoering van hun activiteiten. Mochten deze inkomsten teruglopen, door bijvoorbeeld een steeds meer terugtredende overheid die meer aan de markt overlaat, dan loopt de stichting het risico om haar taken voor de gemeenten niet meer te kunnen uitvoeren. Ook spelen de politieke agenda’s van de verschillende gemeenten hierbij een rol. STAT moet van toegevoegde waarde blijven voor alle gemeenten.

De gemeente Oude IJsselstreek huurt bij STAT een marketing coördinator in die ingezet wordt voor toeristische productontwikkeling en lokale promotie en marketing. De marketing coördinator ondersteunt daarbij tevens STROIJ, de toeristische organisatie in Oude IJsselstreek. Mocht STAT dit niet meer kunnen doen, dan heeft dit gevolgen voor deze inhuurstructuur en voor de toeristische organisatie in Oude IJsselstreek.

Terug naar navigatie - Paragraaf Verbonden partijen - Euregio Rijn-Waal (Kleve DLD)
Euregio Rijn-Waal (Kleve DLD)
Relatie met de programma's 3. De werkende gemeente
Doelstelling

De kern van de Euregio Rijn-Waal is het versterken van de grensoverschrijdende samenwerking tussen Nederland en Duitsland. De Euregio wil ervoor zorgen dat de grens minder een belemmering vormt voor inwoners, overheden, bedrijven en maatschappelijke organisaties.

Activiteiten

De activiteiten zijn het verbinden van Nederlandse en Duitse gemeenten, bedrijven en organisaties met elkaar, het ontwikkelen en uitvoeren van grensoverschrijdende projecten, het benutten en begeleiden van Europese subsidies, het stimuleren van samenwerking op het gebied van economie, arbeidsmarkt, innovatie, onderwijs, zorg en klimaat/water, het ondersteunen van inwoners en grenswerken via het GrensInfoPunt.

Deelnemende partijen De Euregio Rijn-Waal is een Nederlands-Duits openbaar lichaam met ca. 50 lidorganisaties. Tot de lidorganisaties behoren onder meer gemeenten, regionale overheden en kamers van koophandel uit de grensregio.  
Bestuurlijk belang Burgemeester Werger heeft zitting in de Euregioraad Rijn-Waal
Ontwikkelingen  
Risico's en getroffen beheersmaatregelen  
Terug naar navigatie - Paragraaf Verbonden partijen - Euregio Gronau (Gronau DLD)
Euregio Gronau (Gronau DLD)
Relatie met de programma's 3. De werkende gemeente
Doelstelling

De EUREGIO Gronau is een Nederlands-Duits grensoverschrijdend samenwerkingsverband van gemeenten, (Land-)Kreise en waterschappen. De kern van de doelstelling is het wegnemen van grensbarrières en versterken van de samenwerking tussen Nederland en Duitsland, zodat inwoners, bedrijven en overheden de kansen van de grensregio beter kunnen benutten.

Activiteiten

De EUREGIO Gronau onderscheidt zelf zeven hoofdtaken: netwerken opbouwen, grensoverschrijdende activiteiten en projecten stimuleren, belangen behartigen, inwoners en bedrijven informeren en adviseren, projecten ontwikkelen en managen, subsidies ontsluiten en samenwerken met andere grensregio's.

Deelnemende partijen

In totaal omvat het EUREGIO-gebied 128
gemeenten, (Land-)Kreise en waterschappen. Het secretariaat is gevestigd bij de grensovergang in Gronau/Enschede.

 
Bestuurlijk belang Burgemeester Werger heeft zitting in de EUREGIO-raad
Ontwikkelingen De EUREGIO Gronau ontwikkelt zich verder van een platform voor grensoverschrijdende samenwerking naar een sterkere belangenbehartiger en uitvoeringsorganisatie voor gezamenlijke grensregio-opgaven. In 2026 ligt daarbij nadrukkelijk de nadruk op economie en innovatie, arbeidsmarkt, mobiliteit, zorg, duurzaamheid en het benutten van Europese middelen via Interreg.
Risico's en getroffen beheersmaatregelen  

Financieel overzicht

Terug naar navigatie - Paragraaf Verbonden partijen - Financieel overzicht
Verbonden partij Pgr Vorm Bijdrage 2027 Eigen vermogen Vreemd vermogen
(x 1.000) 01/01/2027 31/12/2027 01/01/2027 31/12/2027
Erfgoedcentrum Ecal 1 GR 236 525 377 305 276
GGD Noord- en Oost Gelderland 2 GR 997 3.102 2.700 6.295 6.234
ODA 4 GR 1.634 516 118 1.610 1.700
Regio Achterhoek div GR 340 6.007 5.539 17.126 7.755
Stadsbank ON 2 GR 328 2.186 1.787 8.759 8.196
VNOG 4 GR 2.778 25.061 22.365 48.066 89.950
Tribuut 4 GR 852 372 372 1.197 1.825
Totaal 7.164

Paragraaf Lokale heffingen

Inleiding

Terug naar navigatie - Paragraaf Lokale heffingen - Inleiding

De gemeentelijke heffingen (belastingen, leges en rechten) zijn, na de algemene uitkering uit het gemeentefonds, de belangrijkste inkomstenbronnen van de gemeente. Deze heffingen zijn de enige inkomstenbronnen waarop de gemeenteraad invloed kan uitoefenen. Vooral voor de zuivere belastingen, dit zijn de heffingen waar geen direct aanwijsbare tegenprestatie van de overheid tegenover staat, is er geen maximum bedrag of opbrengst aangegeven. Voor leges en andere betalingen voor overheidsdiensten is bepaald dat geen winst mag worden gemaakt. De opbrengst van de heffing mag in totaliteit niet hoger zijn dan de kosten die gemaakt moeten worden om de diensten te verlenen. De opbrengsten van de gemeentelijke heffingen zijn geraamd onder de verschillende taakvelden. Een overzicht van de inkomstenbronnen op de diverse taakvelden is in bijlage G terug te vinden.

Beleid

Terug naar navigatie - Paragraaf Lokale heffingen - Beleid

Het (meerjaren)beleid voor de lokale belastingen is opgenomen in de door de gemeenteraad vastgestelde verordeningen. Om een beter overzicht te krijgen in de actuele verordeningen stellen we jaarlijks een nieuwe verordening vast voor iedere belasting cq heffing.

Uitgangspunten voor onze leges, heffingen en tarieven
Voor de leges, heffingen en tarieven hanteren we de volgende uitgangspunten:

• Voor 2027 stijgt het tarief OZB niet. De opbrengsten stijging OZB wordt veroorzaakt door de WOZ waardestijging van 6,5% voor woningen en 2,75% voor niet-woningen;
• De rioolheffing is maximaal 100% kostendekkend. Voor 2027 hanteren wij een daling van ruim 1%, oftewel ruim € 3,60 per huishouden. Hiermee komt de rioolheffing op € 288 per huishouden;
• De hoogte van de afvalstoffenheffing is afhankelijk van het aantal ledigingen per jaar. Het vastrecht is voor éénpersoons- en meerpersoonshuishoudens is gelijk aan 2026, € 199,80.  Afhankelijk van de hoeveelheid afval wordt het variabel tarief in 2028 afgerekend. De variabele tarieven blijven gelijk aan 2026;
• Afvalstoffenheffing en reinigingsrechten zijn maximaal 100% kostendekkend;
• De overige heffingen stijgen jaarlijks trendmatig met een indexering, met uitzondering van de reclamebelasting;
• Leges en rechten zijn maximaal 100% kostendekkend.

Belasting / heffing Omschrijving
Marktgelden Heffing voor het innemen standplaatsen op warenmarkt Silvolde, Terborg, Ulft, Gendringen en Varsseveld.
Precariobelasting Heffing voor het verlenen van een standplaats op gemeentegrond
Lijkbezorgingsrechten Heffing voor het gebruik van de algemene begraafplaatsen Varsseveld en Terborg. Eventuele overschotten of tekorten verrekenen we conform besluit met de reserve. 
Leges Dit zijn diverse gemeentelijke leges (omgevingsvergunningen, uittreksels etc.)
Toeristenbelasting Belastingheffing van personen die niet in de basisregistratie personen zijn opgenomen, maar die tegen betaling/vergoeding wel verblijf houden door overnachtingen in bijv. hotels, pensions, vakantieonderkomens, mobiele kampeermiddelen. Belastingheffing van personen die niet in de basisregistratie personen zijn opgenomen, maar die tegen betaling/vergoeding wel verblijf houden door overnachtingen in bijv. hotels, pensions, vakantieonderkomens, mobiele kampeermiddelen.
OZB niet - woningen Heffing van zowel eigenaren als gebruikers van niet-woningen.
Woonlasten Dit zijn de onroerendezaakbelastingen zakelijk recht woningen, de afvalstoffenheffing en de rioolheffing tezamen. De opbrengsten OZB-woningen zijn conform besluit dit jaar gedaald. Voor de afvalstoffenheffing en rioolheffing hanteren we een kostendekkend tarief.
Reinigingsrechten Reinigingsrecht voor bedrijven en instellingen die geringe (passend in de normale containers) hoeveelheden afval aanbieden. Deze bedrijven hebben de gemeente verzocht dit afval tijdens normale inzamelingsactiviteiten mee te willen nemen. 
Reclamebelasting Belasting voor openbare aankondigingen in  het centrum van Varsseveld, Terborg en Ulft en het bedrijventerrein Akkermansweide in Terborg,  Bedrijventerreinen in Varsseveld  en bedrijfsterrein de Rieze in Ulft. Deze belasting wordt in feite geïnd als tussenpersoon. De inkomsten verrekenen we met  de gemaakte kosten. Het restant betalen we rechtstreeks door aan initiatiefnemers. Per saldo is dit dus budgettair neutraal.
Tarieven diverse heffingen 2025 2026 2027
Onroerende-zaakbelastingen
Eigenaren van woningen, in % van de waarde 0,11662% 0,11309% 0,11309%
Gebruikers van niet-woningen, in % van de waarde 0,13542% 0,13752% 0,13752%
Eigenaren van niet-woningen, in % van de waarde 0,17632% 0,18375% 0,18375%
Afvalstoffenheffing
Meerpersoonshuishoudens vast tarief 219,60 199,80 199,80
Eénpersoonshuishoudens vast tarief 189,60 199,80 199,80
Per lediging grote container rest afval 14,75 14,75 14,75
Per lediging kleine container rest afval 8,50 8,50 8,50
Per storting ondergrondse container 2,50 2,50 2,50
Reinigingsrechten
Vast tarief 219,60 199,80 199,80
Per lediging grote container rest afval 14,75 14,75 14,75
Per lediging kleine container rest afval 8,50 8,50 8,50
Rioolheffing
 Per aansluiting 297,00 291,60 288,00
Toeristenbelasting
 Per overnachting 1,49 1,53 1,57
* De tarieven voor de OZB zijn gelijk aan 2026.

Woonlasten

Terug naar navigatie - Paragraaf Lokale heffingen - Woonlasten
Opbrengsten Woonlasten (x1.000) 2025 (werkelijk) 2026 (begroot na wijziging ) 2027 (begroot)
Afvalstoffenheffing 4.485 4.377 4.377
Rioolheffing 5.148 5.045 4.995
OZB woningen 6.918 7.318 7.795
Totaal 16.551 16.740 17.167
Ten opzichte van 2026 stijgen de totale woonlasten met 2,5%, exclusief areaaluitbreiding.

Lokale lastendruk/ontwikkeling van de woonlasten

Terug naar navigatie - Paragraaf Lokale heffingen - Lokale lastendruk/ontwikkeling van de woonlasten

Om een indruk te hebben wat de “lokale lastendruk” is, berekenen we wat huishoudens aan belasting moeten betalen. Daarbij gaan we uit van de voor huishoudens gebruikelijke heffingen. Het Centrum voor Onderzoek van de Economie van de Lagere Overheden (COELO) stelt jaarlijks een atlas van de lokale lasten op.
De tabel hieronder geeft de berekende belastingdruk voor Oude IJsselstreek in 2027. Het bedrag van de bruto woonlasten is opgebouwd uit de onroerendezaakbelasting, waarbij wordt uitgegaan van de gemiddelde woningwaarde (zowel landelijk als provinciaal als voor Oude IJsselstreek), de afvalstoffenheffing en de rioolheffing.
 Uitgangspunten voor vergelijking van de belastingdruk oud en nieuw:
• de waarde van een woning is gemiddeld € 371.000 (waarderingskamer 2026, voor 2027 wordt 6,5% stijging verwacht).
• één- en meerpersoonshuishoudens.

 De gemiddelde belastingdruk voor een eigenaar/bewoner in 2026 en 2027 ziet er in Oude IJsselstreek dan als volgt uit:

Jaar

Soort huishouden

OZB

Afval

Riool

Totaal

2026*

Eenpersoonshuishouden met kleine grijze container

419  246,55 291,60 957,15

2026*

Meerpersoonshuishouden met kleine grijze container

419  246,55 291,60 957,15

2026*

 Eenpersoonshuishouden met grote grijze container

 419 280,95  291,60 991,55

2026*

 Meerpersoonshuishouden met grote grijze container

419 280,95 291,60 991,55

2026**

Eenpersoonshuishouden met ondergrondse container

419 242,30 291,60 952,90

2026**

Meerpersoonshuishouden met ondergrondse container

419 242,30 291,60 952,90

2027*

Eenpersoonshuishouden met kleine grijze container

446 246,55 288 980,55

2027*

Meerpersoonshuishouden met kleine grijze container

446 246,55 288 980,55

2027*

Eenpersoonshuishouden met grote grijze container

446 280,95 288 1.014,95

2027*

Meerpersoonshuishouden met grote grijze container

446 280,95 288 1.014,95

2027**

Eenpersoonshuishouden met ondergrondse container

446 242,30 288 976,30

2027**

Meerpersoonshuishouden met ondergrondse container

446 242,30 288 976,30

Uitgangspunten zijn:                    
* 5,5 ledigingen per jaar voor de rest (grijze) container                    
** 17 inworpen afvalzak in de ondergrondse containerbak                    

De afvalstoffenheffing en de rioolheffing zijn kostendekkend en er wordt een onttrekking uit de reserve afval en het bufferfonds riolering gedaan; de ozb tarieven stijgen ten opzichte van 2026 niet, alleen de WOZ waardestijging is in de opbrengsten meegenomen. De totale lastendruk in 2027 gemiddeld stijgt met 2,5%, overeenkomstig met de jaarlijkse inflatie en het uitgangspunt woonlasten. 

Opbrengsten

Terug naar navigatie - Paragraaf Lokale heffingen - Opbrengsten
Opbrengsten belastingen/heffingen (x 1.000) Rekening 2025 Begroting 2026 Begroting 2027
Algemene dekkingsmiddelen
Woonlasten (OZB eigenaren woningen + afvalstoffenheffing + rioolrechten) 16.550 16.674 17.167
Precariobelasting 8 8 8
Toeristenbelasting 270 210 210
Tariefsgebonden heffingen
Leges 1.438 1.830 1.941
Lijkbezorgingrechten 152 162 167
Marktgelden 21 23 23
OZB niet-woningen 2.920 3.129 3.215
Reinigingsrechten 44 35 35
Rioolrecht bedrijven 275 280 280
Reclamebelasting 172 150 150
Totaal opbrengsten 21.850 22.501 23.196

Lasten- en batenoverzicht van de kostendekkende tarieven

Terug naar navigatie - Paragraaf Lokale heffingen - Lasten- en batenoverzicht van de kostendekkende tarieven

Hieronder hebben we inzichtelijk gemaakt, hoe bij de berekening van de tarieven wordt bewerkstelligd, dat de geraamde baten de geraamde lasten niet overschrijden. Dit hebben we gedaan voor de tarieven van belastingen die ten hoogste kostendekkend mogen zijn. In 2026 hebben wij een onderzoek gedaan naar de kostendekkendheid van de tarieven. De eerste uitkomsten hiervan zijn, hieronder verwerkt. Dit levert een wijziging in percentage bij afval en riool op, doordat er minder salaris + overhead en btw aan deze producten werd toegerekend dan mogelijk. De uitkomsten van dit onderzoek zijn niet in de tarieven verwerkt. Wij voldoen hiermee aan het uitgangspunt maximaal 100% kostendekkendheid.

Afvalstoffenheffing + reinigingsrecht Lijkbezorgingsrechten
Kosten Afval 4.661 Kosten begraafplaatsen 71
Opbrengsten afval excl. heffingen 930 Opbrengsten begraafplaatsen
Heffing bij bedrijven (Reinigingsrecht) 35 Netto kosten Begraafplaatsen 71
Netto kosten Afval 3.696 Salaris + overhead 179
Salaris + overhead 989 Rente 1
BTW 838 Onttrekking reserve 4
Rente 38 Overige toerekening begraafplaatsen 176
Onttrekking reserve afval 250 Totale kosten 247
Overige toerekening afval 1.615 Opbrengst heffingen 167
Totale kosten 5.311 Dekking 68%
Opbrengst heffingen 4.377
Dekking 82%
Rioolheffing Algemene dienstverlening
Kosten Riolering 3.459 Kosten algemene dienstverlening 507
Opbrengsten Riolering excl. heffingen 3 Overige opbrengsten 0
Heffing bij bedrijven 280 Netto kosten algemene dienstverlening 507
Netto kosten Riolering 3.176 Salaris + overhead 582
Salaris + overhead 630 Overige toerekening algemene dienstverlening 582
BTW 680 Totale kosten 1.089
Rente 825 Opbrengst heffingen 1.037
Bufferfonds -7 Dekking 95%
Overige toerekening riolering 2.128
Totale kosten 5.304
Opbrengst heffingen 4.995
Dekking 94%
Omgevingsvergunning bouwen Markten
Kosten omgevingsvergunning bouwen 127 Kosten markten 48
Overige opbrengsten 0 Overige opbrengsten 0
Netto kosten Omgevingsvergunning bouwen 127 Netto kosten markten 48
Salaris + overhead 560 Salaris + overhead 24
Overige toerekening omgevingsvergunning 560 Overige toerekening markten 24
Totale kosten 687 Totale kosten 72
Opbrengst heffingen 667 Opbrengst heffingen 23
Dekking 97% Dekking 32%

Kwijtschelding

Terug naar navigatie - Paragraaf Lokale heffingen - Kwijtschelding

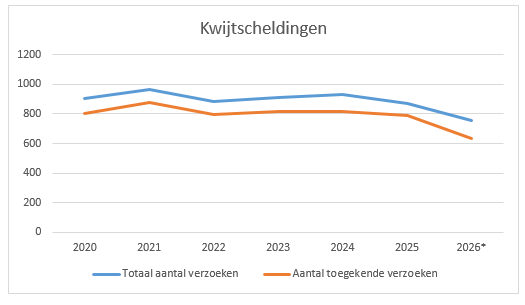
Inwoners met een laag inkomen kunnen kwijtschelding krijgen voor de aanslag van de afvalstoffenheffing en rioolheffing. Bij de beoordeling van het verzoek vindt er een toets plaats naar inkomen en vermogen. Er wordt alleen kwijtschelding verleend als het inkomen niet hoger ligt dan 100% van het bijstandsniveau.

Belastingjaar:
Totaal aantal verzoeken Aantal toegekende verzoeken Aantal afgewezen verzoeken
Aantal verzoeken in procenten Afgeboekt t.g.v. toegekende kwijtschelding
2020 907 804 103 4,80% 302.318
2021 966 881 85 5,08% 352.757
2022 883
794
89
4,64%
352.414
2023 911 820 91 4,74% 383.318
2024 934
818 
117 4,86% 
330.109
2025 874 792 82 4,56% 374.226
2026* 753 691 122 3,92% 334.686
* De kwijtscheldingsgegevens voor 2026 zijn gebaseerd op basis van de gegevens zoals die op 14 juli 2026 bekend zijn.

Paragraaf Onderhoud kapitaalgoederen

Inleiding

Terug naar navigatie - Paragraaf Onderhoud kapitaalgoederen - Inleiding

In deze paragraaf zijn conform de voorschriften in het BBV (Besluit Begroting en Verantwoording) het beleidskader en de daaruit voortvloeiende financiële consequenties met betrekking tot de kapitaalgoederen van de gemeente opgenomen.

De kapitaalgoederen zijn grofweg als volgt te rubriceren:
Infrastructuur:

  • Wegen
  • Civiel technische kunstwerken
  • Kunstwerken
  • Openbare verlichting
  • Riolering
  • Water

Voorzieningen:

  • Openbaar groen
  • Speelplaatsen
  • Gebouwen

Het onderhoud van kapitaalgoederen legt beslag op een belangrijk deel van de middelen en komt in bijna alle programma’s voor. De kapitaalgoederen zijn vaak van groot belang voor het realiseren van de programma’s. In deze paragraaf geven we inzicht in het onderhoud en beheer, conform de financiële verordening (art. 212 Gemeentewet). Niet alleen vanuit het financiële belang, maar ook vanuit het belang van de inwoner. 

Beleids- en beheerplannen

Terug naar navigatie - Paragraaf Onderhoud kapitaalgoederen - Beleids- en beheerplannen

De beleidsplannen stellen we tenminste eens in de 10 jaar vast, conform de eisen van de provincie. Dit betreft de inrichting van de openbare ruimte en het beoogde onderhoudsniveau voor het openbaar groen, verlichting, straatmeubilair, sportfaciliteiten, water, wegen, riolering, kunstwerken. Eens in de vier jaar evalueren we de beheerplannen en zo nodig stellen we ze bij.

De volgende nota’s zijn vastgesteld:

Beleidsstuk/ beheerplan

Planperiode

Inhoud/opmerking

Wegenbeleid

2027 - 2030

Het huidige Wegenbeleidsplan vervangen we in 2027 door een nieuw beleidsplan .  

Beleidsnotitie openbare verlichting

2022 - 2026

De huidige Beleidsnotitie Openbare Verlichting wordt dit jaar (2027) vervangen door een nieuwe Beleidsnotitie.   

Openbare verlichting vervangingsplan

2022 - 2026

Het huidige vervangingsplan is een onderdeel van de huidige beleidsnotitie en  vervangen we dit jaar (2027) door een nieuw vervangingsplan (als onderdeel van de nieuwe beleidsnotitie). 

Gemeentelijk Water- en rioleringsplan (WRP)

2024 - 2028

Goede riolering is nodig voor de bescherming van de volksgezondheid, het milieu en het tegengaan van wateroverlast. De gemeente heeft de taak om voor die riolering te zorgen. Hiervoor geldt de zorgplicht voor stedelijk afvalwater, voor afvloeiend hemelwater en voor grondwatermaatregelen. 

Klimaatagenda

2022 - 2026

De Klimaatagenda is in juni 2022 vastgesteld. In 2027 stellen we als vervolg een programma Klimaatadaptatie op.

Civieltechnische kunstwerken

2023 - 2027

De gemeente is eigenaar, beheerder en onderhoudsplichtige van een groot aantal civieltechnische en aanverwante objecten zoals bruggen, duikers, beeldende kunst, steigers en uitzichtspunten. Deze objecten vertegenwoordigen een grote financiële en maatschappelijke waarde. Om maximaal profijt te kunnen hebben van die objecten, is assetmanagement noodzakelijk. Hiervoor hebben we in 2023 een beheerplan opgesteld. 

Visie Landschap, Natuur en Groene Kernen

2021 - 2031

Integraal beleidskader gericht op vergroening, versterking van biodiversiteit en klimaatadaptatie binnen de openbare ruimte. 

Biodiversiteitsplan 

2023 - 2033 

Het biodiversiteitsplan zet in op herstel en versterking van de biodiversiteit door middel van beheer en inrichting van de openbare ruimte. 

Bomenbeheerplan

2022 - 2032

Beheerplan voor duurzaam en efficiënt bomenbeheer met aandacht voor ecologie, klimaatbestendigheid en doelmatige uitvoering.   

Speelruimtebeleid

2022 - 2032

Beheer- en uitvoeringsplan gericht op het realiseren van een toekomstbestendig, gevarieerd en toegankelijk speel- en beweegaanbod.

Bosbeheerplan

2022 - 2032

Beheerplan gericht op het ontwikkelen en in stand houden van klimaatbestendige en structuurrijke bossen met versterking van biodiversiteit.

Meerjarenonderhoudsplan (MJOP)

2025 - 2028

Herinspectie uitgevoerd 2025. 

Op basis van de vastgestelde plannen is per kapitaalgoed inzicht gegeven in het gemeentelijke beleid, de doelstellingen, de activiteiten die op stapel staan, de daarmee gemoeid zijnde financiële middelen en eventuele ontwikkelingen en risico’s.

Wegen

Terug naar navigatie - Paragraaf Onderhoud kapitaalgoederen - Wegen

Beleid
Het gemeentelijke beleid is gericht op efficiënt en effectief onderhoud aan de wegen. De uitgangspunten zijn beschreven in het “Beleidsplan wegen gemeente Oude IJsselstreek 2027-2030”(verder; wegenbeleidsplan). Het wegenbeleidsplan geeft, op basis van het (door de raad) vastgestelde kwaliteitsniveau en het aanwezige areaal, aan wat gemiddeld per jaar nodig is om de kwaliteit van de wegen op peil te krijgen en te houden. In het wegenbeleidsplan staat aangegeven dat de wegen in onze gemeente kwaliteitsniveau Basis moeten hebben (volgens de richtlijnen van de CROW-systematiek). Één keer per twee jaar worden alle wegen geïnspecteerd op schades en beoordeeld op kwaliteit. Deze gegevensvormen de basis voor het uit te voeren groot onderhoud. Vanuit het beheerpakket kunnen we een meerjarenplanning (3 jaar) opstellen voor het groot onderhoud aan de wegen. 

Wat willen we bereiken?

Wat gaan we daarvoor doen?

Jaar

Wat mag het kosten?

Hoofddoelstelling


Schoon, heel, veilig
Niveau Basis (kwaliteitscijfer 5,5-6,5)

Planmatig onderhoud en groot onderhoud van wegen

Rapportage kwaliteitsniveau van de wegen op basis van de weginspectie

jaarlijks


iedere 2 jaar

Bestaand beleid


Bestaande budgetten

Subdoelstelling


Efficiënt en effectief onderhoud aan wegen

Uitvoering van het wegenbeleidsplan  2027-2030 


Opstellen en bijhouden meerjarenplanning voor groot onderhoud van wegen 


Up to date houden meerjarenplanning projecten voor vervangingen (reconstructies van wegen waar mogelijk in combinatie met riolering) 

Jaarlijks 


Jaarlijks 


Jaarlijks 


Bestaande budgetten en formatie 


Bestaande formatie

Kwaliteit 
In het wegenbeleidsplan staat dat de wegen Basis (CROW kwalificering) moeten hebben. Kwaliteitsniveau Basis is een voldoende (kwaliteitscijfer tussen 5,5 en 6,5). Om te kunnen bepalen welk kwaliteitsniveau de wegen in onze gemeente hebben, vertaalt een onafhankelijk bureau structureel (eens per 2 jaar) de inspectiegegevens van de wegen naar een bijbehorend kwaliteitsniveau. De laatste in 2024 uitgevoerde weginspectie toont aan dat de kwaliteit van de wegen, ten opzichte van 2022 gedaald is, van Basis naar kwaliteitsniveau Laag. Dit is het gemiddelde kwaliteitsniveau van alle (soorten) verharde wegen in onze gemeente. Oorzaak van de daling is de kwaliteit van de wegen met een asfaltverharding. Deze scoort nog steeds kwaliteitsniveau Laag met zelfs een daling ten opzichte van 2022 (cijfer 4,3). We besteden daarom de komende jaren, nog meer aandacht aan de asfaltverhardingen en minder aan de elementenverhardingen (die gemiddeld een 7,9 scoren). 

Om extra inzet te kunnen plegen is het dringend noodzakelijk dat we de beschikbare middelen verhogen.  Het areaal is niet op het gewenste niveau, Door de leeftijd van ons wegennet en door invloeden van het klimaat zien we dat het asfalt snel achteruitgaat. De kosten van materialen zijn de afgelopen jaren eveneens fors gestegen. 

Financiën
In het nieuwe wegenbeleidsplan, die in de gemeenteraad in november 2026 behandelt, staat een aantal uitgangspunten voor de financiële berekening beschreven, zoals: 

  • Omvang van het areaal; 

  • Berekening alleen voor verharde wegen; 

  • In stand houden van de bestaande situatie (dezelfde materialen, dezelfde constructieopbouw, dezelfde wegbreedte, enz.); 

  • Alleen kosten voor groot onderhoud, geen kosten voor vervanging, geen kosten voor klein onderhoud, geen kosten voor verzorgend onderhoud zoals straatvegen of onkruidbeheersing; 

  • In stand houden van het areaal op het gewenste kwaliteitsniveau. 

Met de hierboven genoemde uitgangspunten, het beheerareaal en de kwaliteitsambitie Basis is in het beleidsplan een berekening gemaakt voor de jaarlijkse onderhoudskosten. De berekening geeft aan dat er voor de nieuwe beleidsperiode 2027–2030 een extra bedrag nodig is van €625.000 per jaar. Dit komt neer op een nieuw totaalbedrag van € 2.550.000 per jaar voor het groot onderhoud aan de wegen. Deze kosten brengen we in het jaar van uitvoering ten laste van de exploitatie. 
De BBV (Besluit Begroting en Verantwoording) staat niet toe dat we de kosten voor vervangingen (reconstructies) mee ramen in het onderhoudsbudget Wegen. Voor reconstructies van wegen en fietspaden is investeringsbudget vereist. Voor nieuwe meerjarenplanning voor de projecten 2027 - 2030 blijft een jaarlijkse investering van €1.500.000 per jaar noodzakelijk. 

Grootschalige areaaluitbreidingen (uitbreiding door bijvoorbeeld nieuwe woningbouwlocaties)  leiden tot een toename van werkzaamheden en een capaciteitsvraag binnen team Civiele Ruimte. 

Ontwikkelingen

Aandachtspunten voor de komende jaren zijn 

  • Innovatie: we volgen marktontwikkelingen en testen nieuwe methodieken via pilots. 

  • Circulair en duurzaam: hergebruik van materialen wordt uitgebreid; we stimuleren toepassing van warm asfalt en omvorming naar elementenverharding in verblijfsgebieden. 

  • Integraal: we versterken samenwerking met andere beleidsdomeinen om uitdagingen als energietransitie, klimaatverandering en mobiliteitsverandering aan te pakken. 


Risico’s 
De wegen in onze gemeente zorgen letterlijk voor verbinding. Het goed onderhouden en beheren van de wegen is van wezenlijk belang voor de weggebruikers. We beheren in totaal een oppervlakte van ongeveer 3,2 miljoen m2 aan wegen. Vanuit de Wegenwet heeft de gemeente de zorgplicht voor verhardingen. Dit betekent dat we als wegbeheerder altijd verantwoordelijk zijn voor de kwaliteit (de onderhoudstoestand) van de verhardingen die het in beheer heeft. Het gebruik van de wegen moet veilig kunnen plaatsvinden. En we moeten schades/ongevallen door achterstallig onderhoud  zoveel mogelijk voorkomen. Voldoende middelen om de wegen op een goede manier te kunnen onderhouden, is van essentieel belang. 

Civieltechnische kunstwerken en kunst in openbare ruimte

Terug naar navigatie - Paragraaf Onderhoud kapitaalgoederen - Civieltechnische kunstwerken en kunst in openbare ruimte

Beleid
Onze visie op het beheer en onderhoud van de civieltechnische kunstwerken en kunst in de openbare ruimte is kernachtig te verwoorden als "veilig, heel, doelmatig en schoon". Deze visie is uitgewerkt in het beheerplan dat het college in 2023 heeft vastgesteld. 

Wat willen we bereiken?

Wat gaan we daarvoor doen?

Jaar

Wat mag het kosten?

Hoofddoelstelling


Schoon, heel, veilig en duurzaam.

Opstellen uitvoeringsplan naar aanleiding van jaarlijks te houden (globale) inspecties.

jaarlijks

Bestaande formatie en budgetten

Kwaliteit

Volgens het vastgestelde beheerplan moet een gespecialiseerd bedrijf alle objecten in 2026 weer inspecteren. Aan de hand van de uitkomst van deze inspectie, stellen we een meerjaren vervangingsplan op. Tevens maken we een planning voor het klein- en grootonderhoud. 


Uit voorgaande inspecties kwam naar voren dat de Bergerslagbeekbrug bij Silvolde de nodige gebreken vertoonde. Het advies destijds was om deze brug binnen afzienbare tijd te vervangen. De afgelopen jaren heeft de eigen dienst deze brug gemonitord. Inmiddels zijn de gebreken zover toegenomen dat vervanging binnen twee jaar aan de orde is.

Planning
Aan de hand van de jaarlijks uit te voeren schouw, plannen we de onderhouds- en herstelwerkzaamheden in. Afhankelijk van de resultaten van de uit uitgevoerde inspecties, maken we een meerjaren planning voor het herstellen van de geconstateerde gebreken.

Financieel
Aan de hand van de uitgevoerde inspecties, stellen we een meerjarenraming op, passend in de bestaande formatie en budgetten zoals opgenomen in het vastgestelde beheerplan. 

Risico’s
De risico’s liggen vooral op het terrein van de wettelijke aansprakelijkheid. Hiervoor hebben we een verzekeringspolis afgesloten.

Openbare verlichting

Terug naar navigatie - Paragraaf Onderhoud kapitaalgoederen - Openbare verlichting

Beleid
Openbare verlichting draagt bij aan een veilige en leefbare openbare ruimte. Het is daarom een beleidsterrein waarbij het van belang is dat de gemeente zelf een sturende rol vervult bij het definiëren van het beleid en het uitvoeren van het beheer en onderhoud. In de tweede helft van 2026  bieden we hiervoor een nieuwe beleidsnotitie 2027-2030 aan de gemeenteraad aan. Dit is een update van de huidige beleidsnotitie waarin ook de uitgangspunten uit de bestaande notitie geëvalueerd worden. Eén van de uitgangspunten in de nieuwe beleidsnotitie is dat we de openbare verlichting blijven onderhouden op kwaliteitsniveau Basis (kwaliteitscijfer 5,5-6,5).   

Wat willen we bereiken?

Wat gaan we daarvoor doen?

Jaar

Wat mag het kosten?

Hoofddoelstelling


Het openbare leven bij duisternis zo goed mogelijk te laten functioneren en bij te dragen aan een sociaal veilige, verkeersveilige en leefbare omgeving. 

Uitvoeren beleidsplan Openbare verlichting 2027-2030 

Vervanging openbare verlichting (binnen de projecten) 


Uitvoeren regulier onderhoud 


Afhandelen storingen en klachten 

Uitvoeren Vervangingsplan 2027-20230 


 2027 – 2030 

Jaarlijks 


Jaarlijks 


Jaarlijks 

Jaarlijks 

2027 - 2030 


Bestaande budgetten en formatie 


Bestaande budgetten en formatie 


Bestaande budgetten en formatie 


Bestaande budgetten en formatie 


Meerjaren investering 2027-2030 

 Subdoelstelling      
 

Het toepassen van innovatieve ontwikkelingen op het gebied van de energieaanpak

Jaarlijks

Bestaande budgetten en formatie

Kwaliteit
In de periode 2022 t/m 2026 zijn alle armaturen van 25 jaar en ouder vervangen door LED-armaturen. In dezelfde periode zijn ook alle masten van 50 jaar en ouder vervangen. In de periode 2027-2030 gaan we door met het vervangen van masten van 50 jaar en ouder en armaturen van 25 jaar en ouder (door LED-armaturen). De verwachting is dat we na deze periode alle verlichting “verLED” hebben. Dit zorgt voor het verminderen van het energieverbruik, een daling van de veiligheidsrisico’s en uniformiteit van masten en armaturen waardoor een rustig straatbeeld ontstaat. 

Financieel
Wij gaan door met het investeren in de vervanging van armaturen die ouder zijn dan 25 jaar en het vervangen van masten ouder dan 50 jaar. Voor de periode 2027 tot en met 2030 moeten we hiervoor en nieuw investeringskrediet aanvragen. Dit nemen we mee met de nieuwe beleidsnotitie 2027-2030, die we in de tweede helft van 2026 aan de raad aanbieden.

Ontwikkelingen
We blijven gebiedsgericht en zo energiezuinig mogelijk verlichten. Verlichte reclame aan lantaarnpalen staan en passen we niet toe. Bij toepassing van displays en LCD-/led-schermen in de openbare ruimte zijn we kritisch om lichthinder te voorkomen. We houden aandacht voor sociale veiligheid, leefbaarheid en sfeer. We gaan het buitengebied niet meer verlichten dan nu het geval is.
 
We houden ons nog steeds aan de afspraken uit het SER-akkoord uit 2013. Dit houdt in dat we voor de openbare verlichting in 2030 50% energie hebben bespaard ten opzichte van 2013. Het SER-energieakkoord is in 2019 opgenomen in het klimaatakkoord.  We investeren hiervoor in de vervanging van armaturen die ouder zijn dan 25 jaar door armaturen met ledverlichting. We gaan de komende jaren ook masten ouder dan 50 jaar vervangen.  
Circulaire economie en Smart City heeft de komende jaren onze aandacht waarbij we niet vooroplopen maar wel kijken wat passend is voor onze gemeente. 
 
Het dimmen van de openbare verlichting voeren we verder in. Dit scheelt ongeveer 10% energieverbruik op de totale installatie. 

Risico’s
De huidige beleidsperiode loopt tot 2026. Voor de nieuwe beleidsperiode vanaf 2027 is bekend dat de grootschalige vervanging van de openbare verlichting een vervolg moet krijgen. Zonder nieuw investeringskrediet vanaf 2027 stagneert de grootschalige vervanging van de conventionele verlichting door ledverlichting. Bij niet of te weinig vervangen, nemen de kosten in de toekomst toe. Dat is omdat oude armaturen steeds meer energie verbruiken en meer kans op storingen geven. Daarnaast halen we dan de doelstellingen uit het klimaatakkoord niet. 
Op dit moment brengen we  de kapitaallasten van het investeringsbudget ten laste van het reguliere onderhoudsbudget. Hierdoor is er minder beschikbaar voor het reguliere onderhoud,. Maar door de langere levensduur van ledverlichting ten opzichte van de conventionele verlichting ontstaat er op termijn ruimte. 


Riolering

Terug naar navigatie - Paragraaf Onderhoud kapitaalgoederen - Riolering

Beleid
Met de komst van de Omgevingswet, op 1 januari 2024 zijn gemeenten niet meer verplicht een Gemeentelijk Rioleringsplan op te stellen. Wel blijven gemeenten verplicht invulling te geven aan hun gemeentelijke watertaken en het onderbouwen van de benodigde rioolheffing. Wij hebben daarom gekozen een Water- en Rioleringsprogramma (WRP) op te stellen. Dit WRP beschrijft hoe we omgaan met de wettelijke zorgplichten voor afvalwater, hemelwater en grondwater. Ook anticiperen we binnen dit plan op raakvlakken met vakgebieden zoals klimaatadaptatie en landschap en groene ruimte. 

Wat willen we bereiken?

Wat gaan we daarvoor doen?

Jaar

Wat mag het kosten?

Hoofddoelstelling


Zorgen voor inzameling van stedelijk afvalwater. 

Zorgen voor transport van stedelijk afvalwater. 

Zorgen voor inzameling van hemelwater (voor zover niet door de particulier). 

Zorgen voor verwerking van ingezameld hemelwater. 

Zorgen dat (voor zover mogelijk) het grondwater de bestemming van een gebied niet structureel belemmert.

Uitvoeren van het WRP 2024 - 2028 

2024 - 2028 

Bestaande formatie en budgetten 

Subdoelstelling


Efficiënt en effectief onderhoud aan riolering

Uitvoeren van het WRP 2024 - 2028

jaarlijks

Idem

Voorkomen van “water op straat”

Oplossen knelpunten

Uitvoeren van het WRP 2024 - 2028

jaarlijks

jaarlijks

p.m.

Bestaande formatie en budgetten

Kwaliteit 
Door middel van camera-inspecties bepalen we jaarlijks de kwaliteit van een deel van de vrijvervalriolering. Aan de hand van deze inspecties, en inspecties uit het verleden, stellen we met behulp van het rioolbeheersysteem een vervangingsplanning op. 
De vrijvervalriolering maakt samen met de electro-mechanische riolering (drukriolering) het grootste onderdeel uit van het hele rioolsysteem. Om ook hier inzicht te krijgen in de kwaliteit is nog niet zo lang geleden besloten om dit onderdeel ook periodiek te inspecteren. De eerste inspecties bevestigen de verwachte levensduur van bepaalde onderdelen. Aan de hand van de uitgevoerde inspecties stellen we hier ook een vervangingsplan voor op. 
Binnen het WRP is rekening gehouden met de hierboven genoemde vervangingsplannen. 
 
Planning 
Het Water- en Rioleringsprogramma heeft een looptijd van 5 jaar en herzien we  in 2028.  
 
Financieel 
Voor de dekking van de kosten van aanleg en beheer van riolering zijn verschillende bronnen. De aanleg van riolering in nieuwe bestemmingsplannen bekostigen we uit de exploitatieopzet van die plannen en verdisconteren we in de verkoopprijs. De kosten van het beheer en de aanleg van riolering, hemel- en grondwatervoorzieningen bij bestaande panden, dekken we uit de rioolheffing. De hoogte van deze heffing herzien we jaarlijks en stellen we vast met behulp van een kostendekkingsplan. 

De rioolheffing maakt samen met de afvalstoffenheffing en de onroerendezaakbelasting onderdeel uit van het woonlastenprincipe. Uitgangspunt hiervan is een maximale stijging van de woonlasten per jaar. Voor de rioolheffing geldt in principe een kostendekkendheid van 100%. 

Om de kosten te kunnen blijven dekken, is in deze planperiode een verdere stijging van de riool- en waterzorgheffing noodzakelijk. Prijsstijgingen en planning van uit te voeren werkzaamheden kunnen van invloed zijn op de kosten. Jaarlijks beoordelen we of we de rioolheffing moeten bijstellen om kostendekkend te zijn. 

Een bufferfonds van minimaal tussen de €300.000 en €500.000 is wenselijk om tegenvallers op te kunnen vangen. 

Risico’s 
Met de jaarlijkse financiële actualisatie om de hoogte van de rioolheffing te bepalen beperken we eventuele risico’s tot een aanvaardbaar niveau. 

Water

Terug naar navigatie - Paragraaf Onderhoud kapitaalgoederen - Water

Beleid
Het beleid rondom water is inmiddels opgenomen in de Klimaatagenda. De gemeenteraad heeft deze in juni 2022  vastgesteld. 

Financieel
De financiële aspecten van het onderdeel water zijn opgenomen in het verbreed Gemeentelijk Water en Rioleringsprogramma 2024 - 2028.

Groen, natuur en landschap

Terug naar navigatie - Paragraaf Onderhoud kapitaalgoederen - Groen, natuur en landschap

Beleid
De Visie op landschap, natuur en groene kernen is het integraal beleidskader gericht op vergroening, versterking van biodiversiteit en klimaatadaptatie binnen de openbare ruimte. Voor de groenvoorzieningen werken we met beeldkwaliteitsniveaus. In de wijken hanteren we beeldkwaliteit Basis en in de centra beeldkwaliteit Hoog. Dit is conform het vastgestelde beeldkwaliteitsplan van 2016.  

Wat willen we bereiken?

Wat gaan we daarvoor doen?

Jaar

Wat mag het kosten?

Hoofddoelstelling


Behoud van groenvoorzieningen op het vastgestelde kwaliteitsniveau voor een aantrekkelijke groene woon- en werkomgeving.

Uitvoeren planmatig onderhoud 

Jaarlijks 

Bestaande budgetten en formatie 


Subdoelstelling 


Streven naar de vastgestelde kwaliteit en werken aan een meer biodiverse inrichting en beheer van het openbaar groen. 

Uitvoeren planmatig onderhoud, diversifiëren huidige areaal groen en het wijzigen van de werkwijze voor onderhoud 

Jaarlijks 

Bestaande budgetten en formatie 

Kwaliteit 
Door middel van verschillende jaarlijkse inspecties op groenvoorziening en driejaarlijkse inspecties van bomen toetsen we of de vastgestelde beeldkwaliteit en veiligheid behaald wordt. Uit de laatste externe schouw blijkt dat de meeste groenonderdelen voldoen aan kwaliteitsniveau ‘Basis’, maar zich wel aan de ondergrens daarvan bevinden. In 2026 staat een nieuwe schouw gepland. 

Financieel 
De werkzaamheden in eigen beheer we uitvoeren binnen de huidige budgetten en formatie. Prijsstijgingen zorgen er echter voor dat de budgetten in toenemende mate niet meer toereikend zijn om alle onderhoud te kunnen bekostigen. Grootschalige areaaluitbreidingen leiden tot een toename van werkzaamheden en een capaciteitsvraag binnen team Groene Ruimte. We merken in het groen ook de effecten van klimaatverandering. Bij grootschalige uitval van beplanting door klimaateffecten is een incidenteel investeringsbudget noodzakelijk om de schade te kunnen herstellen.  

Ontwikkeling 
De Visie landschap, natuur en groene kernen is de basis. Vanuit deze visie werken we verder aan vergroening. Dit doen we onder andere door meer bomen te planten en de biodiversiteit in de openbare ruimte en bermen te vergroten. Er is een natuurkansenkaart opgesteld om de kansen ten aanzien van biodiversiteit in de openbare ruimte inzichtelijk te maken en verder te ontwikkelen volgens het biodiversiteitsplan. Daarnaast volgen we de ontwikkelingen rondom de Europese Natuurherstelverordening. En we benutten  kansen om de doelstellingen hiervan, waar mogelijk, te integreren in de inrichting en het beheer van de openbare ruimte. 

Risico’s 
Mogelijke risico’s liggen vooral op het terrein van de wettelijke aansprakelijkheid. Hiervoor heeft de gemeente een verzekeringspolis afgesloten. 

Speelplaatsen

Terug naar navigatie - Paragraaf Onderhoud kapitaalgoederen - Speelplaatsen

Beleid 
Voldoende en aantrekkelijke speelruimte draagt bij aan de positieve beleving en leefbaarheid van een wijk. Met een juiste inrichting kunnen speelplekken niet alleen een belangrijke ontmoetingsfunctie vervullen maar ook ontmoeting stimuleren. Om dit voor elkaar te krijgen,  is het van belang dat de speelruimte toegankelijk is voor iedereen én ook een variatie aan speelaanleidingen biedt. Zodat veel verschillende bezoekers, van kinderen tot ouderen, verleid worden naar buiten te gaan, te bewegen en ontmoetingen aan te gaan.


Wat willen we bereiken? 

Wat gaan we daarvoor doen? 

Jaar 

Wat mag het kosten? 

Hoofddoelstelling 


Een toekomstbestendig, gevarieerd en toegankelijk speel- en beweegaanbod. 

Uitvoeren speelruimteplan

Veiligheidscontroles van de speeltoestellen

Vervangen verouderde toestellen


periodiek


jaarlijks indien noodzakelijk 

Bestaande formatie en budgetten

Kwaliteit
Het vastgestelde Speelruimteplan is de basis. De veiligheid van de speelvoorzieningen wordt gewaarborgd volgens de landelijke WAS (Warenwetbesluit attractie- en speeltoestellen ). Uit de laatste externe inspectieronde van Speelplan in 2026 is gebleken dat de toestellen allemaal voldoen aan het WAS. Alle speeltoestellen voldoen daarmee aan de landelijke veiligheidsvereisten. Hier zorgen we voor door periodiek een veiligheidsinspectie uit te voeren en een digitaal logboek bij te houden in beheersysteem ABS.  
 

Financieel 
Vanaf het jaar 2023 en verder is er via het Speelruimteplan budget beschikbaar voor vervanging van verouderde toestellen en impulsen voor bestaande speelplekken. 

Ontwikkeling 
De komende jaren werken we verder aan de implementatie van de nieuwe beleidsambities volgens het Speelruimteplan. 

Risico’s 
Door het consequent (laten) uitvoeren van een inspectie van de speeltoestellen voldoen we aan onze verplichtingen in het kader van het WAS. 
De risico’s ten aanzien van de veiligheid (ongelukken) en aansprakelijkheid (claims) zijn daarmee beheersbaar. 


Beheer gebouwen

Terug naar navigatie - Paragraaf Onderhoud kapitaalgoederen - Beheer gebouwen

Beleid

Het bestaande Meerjarenonderhoudsplan (MJOP) is de leidraad voor de geplande investeringen in de komende jaren  om de gemeentelijke gebouwen op een redelijk conditieniveau te houden. 

Wat willen we bereiken?

Wat gaan we daarvoor doen?

Jaar

Wat mag het kosten?

Hoofddoelstelling


Behoud van de gemeentelijke gebouwen op een redelijk conditieniveau  Uitvoering Meerjarenonderhoudsplan (MJOP) jaarlijks Bestaande formatie en budgetten 

Subdoelstelling


Kwaliteit
De gemeentelijke gebouwen worden beoordeeld op basis van de norm NEN 2767. Hierin worden vijf verschillende conditiescores gehanteerd waarbij 1 een uitstekende conditie is en 5 een zeer slechte conditie. Afhankelijk van de groep waarin het gebouw is ingedeeld, dient het aan een minimaal conditieniveau te voldoen. Met de toepassing van deze condities wordt toegezien op de kwaliteit van de gebouwen. De gebouwen moeten op een redelijk niveau worden onderhouden om kapitaalvernietiging tegen te gaan. Voor het gemeentelijk vastgoed is momenteel nog geen vastgesteld beleidskader voor beheer en onderhoud beschikbaar. We werken aan de ontwikkeling van een integraal vastgoedbeleid waarin we uitgangspunten voor het beheer, onderhoud en de instandhouding van het gemeentelijk vastgoed vastleggen. In afwachting van dit beleidskader voeren we het onderhoud uit op basis van conditiescore 3. Hiermee  houden we het vastgoed op een redelijk onderhoudsniveau en blijven functionaliteit, veiligheid en bruikbaarheid gewaarborgd.   

Uit de inspecties is gebleken dat een overgroot deel van de gebouwen niveau 3 (redelijke conditie) of beter heeft. Alle onderhoudsniveaus en de daar bijbehorende budgetten zijn hiermee in beeld. Voor de gebouwen die op korte termijn in aanmerking komen voor verkoop/sloop zijn er geen onderhoudsinspecties uitgevoerd. Het onderhoudsniveau kan voor deze gebouwen wat lager liggen. 

Financieel
In de reguliere begroting is structureel budget opgenomen voor klein en groot onderhoud van de gemeentelijke gebouwen. 

Ontwikkeling
Alle gebouwen die de afgelopen jaren in beheer waren, zijn beoordeeld op hun onderhoudstoestand door middel van een NEN 2767 inspectie. Een externe partij heeft deze uitgevoerd. Deze inspectie heeft geleid tot een rapportage welke inzicht geeft in de onderhoudsstaat van deze gebouwen. Uit deze rapportage is een Meerjarenonderhoudsplan (MJOP) voortgekomen welke in kaart brengt waar onderhoud op uitgevoerd moet worden. De kosten van zowel het dagelijks als planmatig onderhoud nemen we op in het  MJOP. Het saldo van al deze ramingen binnen het MJOP geeft het benodigde onderhoudsbudget weer voor de gemeentelijke gebouwen. Eens per vier jaar voert een externe partij een herinspectie uit op basis van NEN 2767. Tussentijdse mutaties in het MJOP  houden we bij en verwerken we in het systeem O-prognose. 

Risico's
Het onderhoud van de gemeentelijke objecten loopt via de bestemmingsreserve gemeentelijke objecten. Structureel hogere onttrekkingen dan dotaties zorgen voor uitputting van de reserve. Bij de recent uitgevoerde (2025) conditiemeeting van het gemeentelijk vastgoed is gebleken dat het onderhoud voor diverse panden hoger uitvalt dan oorspronkelijk ingeschat. Dit heeft gevolgen voor de kostenraming in de begroting.

Paragraaf Grondbeleid

Inleiding

Terug naar navigatie - Paragraaf Grondbeleid - Inleiding

Inleiding

Onder grondbeleid verstaan we alle instrumenten die we als gemeente ter beschikking hebben om ruimtelijke doelstellingen te realiseren. Het grondbeleid omvat alle strategieën van de gemeente rondom het verwerven, beheren, bewerken en uitgeven van gronden. Grondbeleid is een verzamelnaam van een aantal specifieke beleidsuitingen en kunnen we inzetten om doelstellingen van de andere beleidsaspecten binnen de gemeente mede mogelijk te maken. Het grondbeleid heeft grote invloed op en samenhang met de realisatie van de beleidstaken zoals: ruimtelijke ontwikkeling, volkshuisvesting, verkeer en vervoer, zorg en welzijn, cultuur, sport en recreatie en economische structuur. Daarnaast kan het grondbeleid grote financiële gevolgen hebben. Met name de (financiële) risico's zijn van belang voor de financiële positie van de gemeente.

In het Besluit Begroting en Verantwoording provincies en gemeenten (afgekort met BBV) staat in artikel 9.2 dat de paragraaf grondbeleid een verplicht onderdeel vormt van de begroting. De paragraaf grondbeleid moet ten minste ingaan op (artikel 16 van het BBV):

  • Een visie op het grondbeleid in relatie tot de doelstellingen van de programma's die zijn opgenomen in de begroting;
  • Een aanduiding van de wijze waarop de gemeente het grondbeleid uitvoert;
  • Een actuele prognose van de te verwachten resultaten van de totale grondexploitatie;
  • Een onderbouwing van de geraamde winstneming;
  • De beleidsuitgangspunten omtrent de reserves voor grondzaken in relatie tot de risico's van de grondexploitaties.

Nota grondbeleid

Het gemeentelijk grondbeleid is een instrument om ruimtelijke doelstellingen te bereiken op het terrein van volkshuisvesting, ruimtelijke ordening, economische ontwikkeling, openbare ruimte, infrastructuur, recreatie en natuur. Het grondbeleid is geen doel op zich, maar dienstbaar aan de hiervoor genoemde beleidsvelden. De wijze waarop we deze doelstellingen willen bereiken, is vastgelegd in de nota grondbeleid.

Het grondbeleid van de gemeente is verantwoord in de Nota grondbeleid gemeente Oude IJsselstreek 2016. De gemeenteraad geeft hierin de kaders aan waarbinnen we het grondbeleid moeten uitvoeren. We zetten primair in op faciliterend grondbeleid, maar sluiten actief grondbeleid niet uit. Zo kan actief grondbeleid een bijdrage leveren aan andere overkoepelende doelstellingen zoals het voorkomen van verpaupering, structurele leegstand of bij de realisatie van sociaal maatschappelijke doelstellingen in de zorg of op het gebied van welzijn.

De huidige nota grondbeleid (2016)  is achterhaald als gevolg van bijvoorbeeld de invoering en implementatie van de Omgevingswet op 1 januari 2024. In  de 2e helft van 2026 beginnen we met het actualiseren van de nota grondbeleid. In aansluiting op deze nota stellen we ook een nota kostenverhaal op. 

Meerjaren Prognose Grondexploitaties

De lopende grondexploitaties zijn met het opstellen van de jaarrekening over 2025 geactualiseerd van peildatum 1 januari 2025 naar peildatum 1 januari 2026. De financiële consequenties voortvloeiend uit het actualiseren van de grondexploitaties, zijn in de jaarrekening over 2025 verwerkt. Naast de paragraaf grondbeleid werken we met een Meerjaren Prognose Grondexploitaties (MPG). Het MPG geeft meer gedetailleerd inzicht in de lopende grondexploitaties en moet gezien worden als aanvulling op de paragraaf grondbeleid behorende bij de jaarrekening. De gemeenteraad heeft op 2 juli 2026 ingestemd met zowel de jaarrekening 2025 als met de MPG op peildatum 1 januari 2026. Met het vaststellen van het MPG zijn ook de financiële kaders voor de lopende grondexploitaties bepaald.  

Winstneming

In de notitie "Grondbeleid in begroting en jaarstukken (2023)" van de commissie Besluit Begroting en Verantwoording (BBV) is de aanbeveling opgenomen dat, volgens het realisatiebeginsel, wanneer voldoende zekerheid voor het nemen van winst bestaat, de winst dan ook dient te worden genomen. Binnen onze gemeente passen we het tussentijds nemen van winst actief toe. Bij het actualiseren van de grondexploitaties voor de jaarrekening over 2025 hebben we (tussentijds) geen winst genomen.  

Op peildatum 1 januari 2026 kennen we vier grondexploitaties met een positief eindresultaat (op basis van actueel inzicht). Het gaat hier om de grondexploitaties voor de Slawijkseweg in Netterden, De Tuit in Varsseveld, Biezenakker in Ulft en De Rieze in Ulft. Voor De Tuit en Biezenakker geldt dat we nog geen opbrengsten met de verkoop van bouwrijpe grond gerealiseerd hebben en dat van winstneming dan ook nog geen sprake kan zijn. Voor de overige twee projecten geldt dat de berekende tussentijdse winstneming lager uitvalt dan de gehanteerde ondergrens van € 5.000 en dus is in 2025 geen (tussentijdse) winst genomen. Voor een groot deel is het niet nemen van tussentijdse winst voor beide projecten te verklaren vanuit het gegeven dat we in 2025 nagenoeg geen opbrengsten (in ieder geval geen grondverkopen) gerealiseerd hebben.

Beleidsuitgangspunten reserves, voorzieningen en risico's voor grondzaken

De gemeente kent geen reserve voor (nadelige) resultaten van de grondexploitaties. Voor de gronden in exploitatie met verwachte nadelige resultaten wordt voor deze nadelige resultaten een verliesvoorziening getroffen. We inventariseren risico's en deze zijn van invloed op het weerstandsvermogen van de gemeente. Deze moet groot genoeg zijn om de risico's af te dekken wanneer deze zich ook daadwerkelijk voordoen. Daarmee kan worden gesteld dat met verwachte nadelige resultaten en risico's binnen de grondexploitatie in voldoende mate rekening wordt gehouden.

Wijziging in wet- en regelgeving

Terug naar navigatie - Paragraaf Grondbeleid - Wijziging in wet- en regelgeving

Vennootschapsbelasting
Per 1 januari 2016 is de vennootschapsbelasting (vpb) voor publieke organisaties ingevoerd. Het heeft tot gevolg dat de gemeente belasting moet afdragen over de winst die we met "commerciële activiteiten" maken. Onder commerciële activiteiten verstaat de vpb-wetgeving activiteiten die zowel de gemeente als private partijen kunnen verrichten en waarmee overschotten worden behaald.

Op basis van de geactualiseerde grondexploitaties op peildatum 1 januari 2025 heeft een extern deskundige in 2025 een zogenaamde Quick Scan uitgevoerd. De uitkomst van de Quick Scan is dat op basis van de hiervoor benoemde actualisaties en een doorkijk naar de toekomst geen positieve resultaten verwacht worden. Er is geen sprake van een structureel winstgevende activiteit. Dus is ook geen sprake van een onderneming voor de Vpb in het jaar 2025.

De uitkomst van de geactualiseerde grondexploitaties op peildatum 1 januari 2026 (vastgesteld door de gemeenteraad op 2 juli 2026) inclusief de vastgestelde grondexploitatie voor Biezenakker leggen we in de 2e helft van 2026 opnieuw aan de extern deskundige voor om opnieuw een Quick Scan te laten uitvoeren. De uitkomst van dit onderzoek verwachten we in de tweede helft van 2026 te ontvangen. 

Winstneming
In de notitie “Grondbeleid in begroting en jaarstukken (2023)” van de commissie BBV is de aanbeveling opgenomen dat, volgens het realisatiebeginsel, wanneer voldoende zekerheid voor winst nemen bestaat, de winst dan ook dient te worden genomen. In de periode tot en met 31 december 2024 hebben we ook daadwerkelijk (tussentijds) winst genomen. Het tussentijds nemen van winst hebben we actief toegepast op de nu lopende grondexploitaties voor Slawijkseweg in Netterden (woningbouw) en De Rieze in Ulft (bedrijventerrein).  Zoals al eerder toegelicht in deze paragraaf is in 2025 geen sprake van het nemen van tussentijdse winst. 

Omgevingswet
De Omgevingswet is per 1 januari 2024 in werking getreden. De Omgevingswet bundelt en moderniseert de wetten voor de leefomgeving. Hierbij gaat het onder meer om wet- en regelgeving over bouwen, milieu, water, ruimtelijke ordening en natuur. De wet voorziet in de integratie van de regels over onteigening, het voorkeursrecht, landinrichting, stedelijke herverkaveling en het kostenverhaal.

Overheden zijn verplicht om de kosten te verhalen. Het afsluiten van een overeenkomst tussen de initiatiefnemer van de bouwactiviteit en het bevoegd gezag heeft daarbij de voorkeur. Als het niet mogelijk is een overeenkomst af te sluiten, is de publiekrechtelijke weg verplicht. Dan verhaalt het bevoegd gezag de kosten op basis van de regels in een omgevingsplan, een omgevingsvergunning voor een buitenplanse omgevingsplanactiviteit of een projectbesluit. Zolang de kostenverhaalbijdrage niet is betaald, is het verboden om de bouwwerkzaamheden uit te voeren.

De wet biedt twee mogelijkheden van publiekrechtelijk kostenverhaal: kostenverhaal voor integrale gebiedsontwikkeling (concreet eindbeeld en tijdsplanning van de ontwikkeling) en kostenverhaal voor organische ontwikkeling (dan ontbreken een tijdsplanning en een eindbeeld). Kostenverhaal met tijdvak is mogelijk bij een omgevingsplan, omgevingsvergunning voor een buitenplanse omgevingsplanactiviteit of projectbesluit. Kostenverhaal zonder tijdvak kan alleen via het omgevingsplan plaatsvinden. Het exploitatieplan zoals we die vanuit de Wro kennen, verdwijnt en daarvoor in de plaats komt de kostenverhaalsbeschikking.  

Didam arrest
De Hoge Raad heeft op 26 november 2021 geoordeeld dat een overheidslichaam dat een onroerende zaak wil verkopen, gelegenheid moet bieden aan (potentiële) gegadigden om mee te dingen naar deze onroerende zaak, indien er meerdere gegadigden zijn voor de aankoop van de desbetreffende onroerende zaak of redelijkerwijs te verwachten is dat er meerdere gegadigden zullen zijn. Dit houdt in dat het overheidslichaam de koper moet selecteren aan de hand van objectieve, toetsbare en redelijke criteria. Deze verplichting vloeit voort uit het gelijkheidsbeginsel, dat in deze context strekt tot het bieden van gelijke kansen. Een overheidslichaam dient dit beginsel in acht te nemen bij een beslissing met wie en onder welke voorwaarden het een overeenkomst sluit tot verkoop van een aan hem toebehorende onroerende zaak. Op dit punt verschilt de positie van een overheidslichaam met die van een private partij. Het gelijkheidsbeginsel brengt ook mee dat het overheidslichaam, teneinde gelijke kansen te creëren, een passende mate van openbaarheid moet verzekeren met betrekking tot (i) de beschikbaarheid van de onroerende zaak, (ii) de selectieprocedure, (iii) het tijdschema en (iv) de toe te passen selectiecriteria. Het overheidslichaam moet hierover tijdig voorafgaand aan de selectieprocedure duidelijkheid scheppen door informatie over deze aspecten bekend te maken en wel op een zodanige wijze dat (potentiële) gegadigden daarvan kennis kunnen nemen. Dit is een verstrekkende uitspraak en het betekent in ieder geval dat de gemeente haar werkwijze hierop heeft moeten aanpassen en hier ook naar handelt. 

Toelichting op het exploitatieresultaat van de grondexploitaties

Terug naar navigatie - Paragraaf Grondbeleid - Toelichting op het exploitatieresultaat van de grondexploitaties

Actuele prognose lopende grondexploitaties
Ten behoeve van de jaarrekening 2025 zijn alle lopende grondexploitaties van peildatum 1 januari 2025 naar peildatum 1 januari 2026 geactualiseerd. De lopende grondexploitaties zijn door de gemeenteraad op 2 juli 2026 vastgesteld als financieel kader voor de betreffende projecten. De actuele prognose van de te verwachten resultaten van de grondexploitaties voor de begroting 2027 - 2030 is hier dan ook grotendeels op gebaseerd. Er is sprake van één uitzondering: in onderstaande overzichten is het resultaat van de tussentijdse herziening van de grondexploitatie voor De Tuit opgenomen. Als gevolg van wijzigingen in de programmering, verkaveling en fasering is het kostenverhaal (exploitatieplan) voor De Tuit in de loop van 2026 herzien. Dit heeft ook financiële gevolgen voor de grondexploitatie van De Tuit. Vandaar dat sprake is van een tussentijdse herziening (dus los van de reguliere P&C cyclus) van de grondexploitatie voor De Tuit. Deze herziene grondexploitatie zal medio november 2026 gelijktijdig met het herziene kostenverhaal aan de raad voorgelegd worden. Gezien de financiële consequenties hebben we besloten om het resultaat van de tussentijds herziene grondexploitatie voor De Tuit in de overzichten van de begroting 2027 - 2030 mee te nemen, zodat we daarmee aan één van de vereisten voldoen die aan de paragraaf grondbeleid gesteld wordt, te weten het afgeven van een actuele prognose van de lopende grondexploitaties. Tot slot heeft de gemeenteraad op 2 juli 2026 het gewijzigd TAM omgevingsplan voor Biezenakker, gelijktijdig met bijbehorende grondexploitatie, vastgesteld. De betreffende grondexploitatie voor Biezenakker is dan ook meegenomen in het overzicht met de verwachte eindresultaten van alle lopende grondexploitaties. 

Resultaten van gronden in exploitatie
Het verwachte (eind)resultaat van alle gronden in exploitatie op peildatum 1 januari 2026 hebben we weergegeven in onderstaande tabel. 

Uit het overzicht volgt dat de grondexploitaties per saldo in totaliteit een negatief resultaat laten zien.  De grondexploitaties voor Kromkamp in Sinderen (woningbouw), De Tuit (woningbouw) en Het VIP in Varsseveld (bedrijventerrein) laten een tekort zien. Voor het tekort wordt een voorziening getroffen. De voorziening kent een omvang van € 3.186.045 op peildatum 1 januari 2026 en is daarmee gewijzigd ten opzichte van de getroffen voorziening zoals verwerkt in de jaarrekening 2025. De balanswaarde onderhanden werken komt daarmee, inclusief de herziene grondexploitatie voor De Tuit en de vastgestelde grondexploitatie voor Biezenakker, uit op een bedrag van € 7.898.202 per 1 januari 2026 (zie onderstaande tabel).  

Faciliterend grondbeleid
Hiervoor is een toelichting gegeven op de lopende grondexploitaties van de gemeente. Dan hebben we het over actief grondbeleid. We kopen zelf de in exploitatie te nemen gronden aan, verzorgen de planvorming, maken het plangebied bouw - en woonrijp om vervolgens bouwrijpe grond te verkopen. In dat geval lopen we een financieel risico waarvoor we dan ook separaat een risico - analyse opstellen (uitkomst wordt meegenomen in het bepalen van het benodigde weerstandsvermogen). Daarnaast faciliteren we steeds meer ruimtelijke ontwikkelingen. In dat geval ligt het initiatief volledig bij anderen en daarmee ook het financieel risico. Wel zijn we verplicht om het kostenverhaal te verzekeren. Dat betekent dat we minimaal de ambtelijke kosten moeten verhalen bij de initiatiefnemers. Deze kosten begroten we voor het overgrote deel met behulp van de plankostenscan. De te betalen exploitatiebijdrage voor de dekking van de ambtelijke kosten nemen we mee in de anterieure overeenkomst. De bijdragen zijn op de balans verantwoord onder overlopende activa dan wel overlopende passiva.

Risico’s

Terug naar navigatie - Paragraaf Grondbeleid - Risico’s

Inleiding

Grondexploitaties kenmerken zich (onder meer) door het feit dat in een vroeg stadium kosten worden gemaakt. Terwijl de opbrengsten (en dus de dekking van de exploitaties) veelal op een later moment worden geboekt. In dergelijke trajecten doen zich financiële risico’s voor (marktontwikkeling, tegenvallende opbrengsten, et cetera). Omdat de risico’s binnen de grondexploitaties zich waarschijnlijk nooit gelijktijdig en/of met een maximale omvang aandienen, kunnen we voor de bepaling van de weerstandscapaciteit niet volstaan met een optelling van de afzonderlijke projectrisico’s. Sommige risico’s doen zich nooit voor. Terwijl andere zich in hun maximale omvang aandienen. Met behulp van een statische methode wordt middels een groot aantal trekkingen (10.000 trekkingen) de kans op een bepaald resultaat bepaald (Monte Carlo simulatie).  Op basis van een gekozen mate van zekerheid (in dit geval 90%) kan aldus worden bepaald wat het te verwachten minimum resultaat is. Deze waarde wordt gebruikt voor het bepalen van het benodigde weerstandsvermogen.

Het proces begint met het in beeld brengen van de kansen en bedreigingen (de risicovariabelen) inclusief een gekozen bandbreedte en type verdeling. Voor wat betreft de verdeling: meestal betreft het een driehoeksverdeling waarbij de meeste waarden in de buurt van de gekozen midden waarde liggen. Bij een uniforme verdeling is de kans op iedere waarde binnen de bandbreedte gelijk. Tot slot betekent een binomiale verdeling dat een kans (volledig) wel of niet kan optreden, waarbij kan worden aangegeven hoe groot de kans van optreden is. Vertrekpunt voor de risicoberekeningen zijn de geactualiseerde grondexploitaties op peildatum 1 januari 2026 zoals deze door de raad op donderdag 2 juli 2026 zijn vastgesteld (inclusief de door de raad op donderdag 2 juli 2026 vastgestelde (en geopende) grondexploitatie voor Biezenakker).  

Binnen de risico - analyse is een onderscheid te maken in algemene en project specifieke risico's. De algemene risico's gelden in principe voor alle projecten binnen de gemeente en daarbij moet gedacht worden aan risico's ten aanzien van de kosten - en opbrengstenstijging, de renteontwikkeling, de fasering, maar ook aan risico's op de begrote uitgaven en inkomsten (spreiding). Project specifieke risico's zijn, zoals de naam al zegt, alleen geldend voor het specifieke project.

Naast risico's op grondexploitaties kent de gemeente meerdere risico's. Het totaal aan geïnventariseerde risico's vormt de benodigde weerstandscapaciteit. Daarnaast wordt de aanwezige weerstandscapaciteit in beeld gebracht. De verhouding tussen de beschikbare capaciteit en de vereiste capaciteit vormt het weerstandsvermogen en dat zegt iets over de mate waarin de gemeente in staat is eventuele tegenvallers op te vangen.

Resultaat risico - analyse 
Zoals aangegeven in de inleiding voert het model simulaties uit waarbij een fysiek proces niet één keer maar vele malen wordt gesimuleerd, elke keer met andere startcondities. Het resultaat van deze verzameling simulaties is een verdeling die het hele gebied van mogelijke uitkomsten weergeeft. Dit betekent dat in percentages kan worden aangegeven hoe groot de kans is dat het resultaat zich binnen bepaalde waarden bevindt. Voor het bepalen van de vereiste weerstandscapaciteit is dit een belangrijk gegeven. De uitkomst van de risico - analyse per project resulteert in een grafiek waarbij het totaal oppervlak onder de grafiek 100% bedraagt. Voor het bepalen van de vereiste weerstandscapaciteit gaan we uit van een bandbreedte van 80% waarbinnen het resultaat van de grondexploitatie zich beweegt (de uiterste resultaten < 10% en > 90% worden buiten beschouwing gelaten). Een belangrijke waarde is het 10% percentiel. Deze waarde geeft de (statistische) ondergrens aan: 90% van de trekkingen geven een beter resultaat dan betreffende waarde en dit resultaat wordt dan ook als voldoende zeker beschouwd. 

Onderstaande tabel laat een samenvatting van de analyse per complex zien. Behalve het risico (risico ten opzichte van resultaat) is ook de vereiste weerstandscapaciteit per complex aangeduid indien geen rekening wordt gehouden met verevening met resultaten en risico’s van andere complexen. Wel wordt rekening gehouden met het resultaat van het betreffend complex zelf. De optelling van de aldus per complex bepaalde vereiste weerstandscapaciteit, is dus de totaal benodigde risicobuffer wanneer geen rekening wordt gehouden met verevening van positieve en negatieve risico’s en resultaten tussen de grondexploitatiecomplexen.

Ter verduidelijking voor de leesbaarheid van het overzicht volgt hier een toelichting op de uitkomst van de risico - analyse voor Kromkamp: in de basis kent de grondexploitatie een tekort van € 77.565,- op eindwaarde. En dus is voor het project een voorziening getroffen. Het voorziene tekort is daarmee afgedekt. Uit de risico - analyse volgt dat met 90% zekerheid gesteld kan worden dat het resultaat van de grondexploitatie niet lager dan € 105.174,- negatief uitvalt. Daarmee bedraagt het risico ten opzichte van het basisresultaat € 27.609,- op peildatum 1 januari 2026. Het risico kan in dit geval niet binnen de grondexploitatie zelf opgevangen worden omdat sprake is van een tekort. De omvang van het risico moeten we dan ook meenemen in het bepalen van de vereiste weerstandscapaciteit.

Het totaal aan vereiste weerstandscapaciteit in relatie tot de lopende grondexploitaties komt daarmee uit op € 6.488.580,- op peildatum 1 januari 2026. Het bedrag nemen we mee in het bepalen van het weerstandsvermogen van de gemeente. Voor een nadere toelichting op het weerstandsvermogen verwijzen we naar de paragraaf weerstandsvermogen van de jaarrekening.

Paragraaf Weerstandsvermogen en risicobeheersing

Inleiding

Terug naar navigatie - Paragraaf Weerstandsvermogen en risicobeheersing - Inleiding

Het weerstandsvermogen geeft aan in hoeverre de gemeente middelen kan vrijmaken om grote tegenvallers op te vangen, zonder dat dit betekent dat het beleid direct veranderd moet worden. Hierbij wordt een relatie gelegd tussen de omvang van de financiële risico’s en de middelen waarover de gemeente beschikt of kan beschikken om deze risico’s af te dekken (weerstandscapaciteit).

De benodigde omvang van het weerstandsvermogen is afhankelijk van de financiële risico’s die de gemeente loopt en de kans dat de risico’s daadwerkelijk effectief worden. Hiervan maken wij een inschatting per risicocategorie.
Om de ontwikkeling van onze financiële positie te monitoren en tijdig bij te kunnen sturen, indien nodig, wordt voorgesteld rekening te houden met een ratio beschikbaar/benodigd weerstandsvermogen van 2, met een  acceptabel minimum van 1,5. Dat geeft een buffer om bij tegenvallers met langere termijn doorwerking, tijd te hebben om structureel bij te sturen.

Beleid

Terug naar navigatie - Paragraaf Weerstandsvermogen en risicobeheersing - Beleid

Het bestaande beleid is vastgelegd in de nota Weerstandsvermogen. Deze nota is verouderd en wordt in het eerste kwartaal van 2027 geactualiseerd. Daarnaast geldt de begrotingsdoctrine.
Beleidsuitgangspunten:
• Gemeente Oude IJsselstreek gebruikt incidentele weerstandscapaciteit om incidentele tegenvallers te dekken;
• De meerjarenbegroting moet in ieder geval in het eerste begrotingsjaar structureel sluitend zijn. Structurele tegenvallers moeten opgevangen worden door structurele middelen.
• Het weerstandsvermogen wordt zoveel mogelijk intact gelaten en er wordt terughoudend opgetreden bij beschikking over de algemene reserve. Dit omdat niet alle risico’s volledig gekwantificeerd kunnen worden. Om een goed beeld te houden op de risico’s en de beschikbare weerstandscapaciteit worden deze minimaal tweemaal per jaar (bij de programmabegroting en de jaarrekening) geïnventariseerd en beoordeeld;
• De post onvoorzien wordt alleen gebruikt voor éénmalige tegenvallers; deze tegenvallers dienen te voldoen aan de criteria: onvoorzienbaar, onvermijdbaar en onuitstelbaar
• De algemene reserve wordt volledig meegerekend bij de bepaling van de weerstandscapaciteit.

Weerstandsvermogen

Terug naar navigatie - Paragraaf Weerstandsvermogen en risicobeheersing - Weerstandsvermogen

Weerstandsvermogen
Het weerstandsvermogen geeft de relatie weer tussen de beschikbare weerstandscapaciteit en alle risico’s waarvoor geen voorzieningen of bestemmingsreserves zijn gevormd of die niet zijn verzekerd. De weerstandscapaciteit bestaat uit de middelen en mogelijkheden waarover de gemeente beschikt om niet begrote kosten te dekken. De risico’s zijn alle voorzienbare risico’s waarvoor geen maatregelen zijn getroffen en die van materiële betekenis kunnen zijn voor de financiële positie.

Weerstandscapaciteit
De structurele weerstandscapaciteit geeft de mate aan waarin de gemeente zelf in staat is om niet begrote kosten te dekken uit structurele middelen, zonder direct het bestaande beleid te moeten aanpassen dan wel bezuinigingen door te voeren. Hierbij kan gedacht worden aan de mogelijkheden die er zijn tot het verhogen van de inkomsten (bijvoorbeeld via belastingverhoging). Bij de incidentele weerstandscapaciteit gaat het om de aanwezigheid van vrij besteedbare middelen die éénmalig kunnen worden ingezet. De bestemmingsreserves en niet-benutte belastingcapaciteit nemen we uit oogpunt van behoedzaamheid niet in de weerstandscapaciteit mee.

Onderstaande tabel bevat het overzicht van de verwachte (incidentele) weerstandscapaciteit per begin van het boekjaar 2027.

Weerstandscapaciteit (x € 1.000)
Bedrag
a. Begrotingsruimte (post onvoorzien) 50
b. Algemene reserves (incl. resultaat) 31.890
c. Bestemmingsreserve SD 3.017
Totaal weerstandscapaciteit per 1-1-2027 34.957

Toelichting

A. Begrotingsruimte
Voor de dekking van niet voorziene uitgaven is in de begroting een structureel bedrag van € 50.000 opgenomen.

B. Algemene reserve

Algemene reserve
(x 1.000)
Werkelijke stand
31-12-2025
Begrote stand
1-1-2027
Begrote stand
31-12-2027

Algemene reserve 29.519 31.890 35.371

C. Bestemmingsreserve SD
Bestemmingsreserves worden in principe niet meegenomen bij de bepaling van de beschikbare weerstandscapaciteit, omdat deze middelen een specifieke bestemming hebben. Bij deze begroting wordt voorgesteld de bestemmingsreserve Sociaal Domein per 31 december 2026 op te heffen en het beschikbare saldo toe te voegen aan de algemene reserve. Het saldo wordt daarmee onderdeel van de vrij beschikbare middelen en wordt daarom meegenomen als beschikbare weerstandscapaciteit.

Risico's
Door de risico’s in beeld te brengen, kunnen we het benodigd weerstandsvermogen bepalen. Voor elk risico wordt beoordeeld of het risico kan worden vermeden, verminderd, overgedragen of geaccepteerd. Daarbij is een inschatting gemaakt van de kans dat het risico zich voordoet en de maximale financiële impact.

De komende jaren werken we aan het verbeteren van ons risicomanagement, als onderdeel van de versterking van de algehele interne beheersing. Dit kan leiden tot aanpassing van de in deze paragraaf genoemde risico's. Voor dit moment hebben we ervoor gekozen om de bestaande risico-inschatting grotendeels in stand te laten, gebaseerd op de inschatting bij de jaarrekening 2025. Daarop zijn enkele actualisaties toegepast.

De belangrijkste risico’s voor Oude IJsselstreek over 2027( x 1.000)

Risico's Financiële 
impact
Kans van voordoen Kans x impact (risico begroting  2027)
1. Schadeclaims 400 10% 40
2. Eigendommen 450 50% 225
3. Personeel/inhuur 1.000 60% 600
4. ICT 4.000 40% 1.600
5. Bedrijfsvoering overig 1.200 50% 600
6. Bestuursdwang / proceskosten 300 40% 120
7. Renterisico 1.000 40% 400
8. Algemene uitkering 1.500 50% 750
9. Grondexploitatie 6.489 - 6.489
10. Verbonden partijen 7.164 15% 1.075
11. Sociaal domein 4.000 50% 2.000
12. Garant- en borgstellingen 228.136 1% 2.281
13. Overige factoren 5.000 40% 2.000
14. Stichting DRU Industriepark 1.774 50% 887
Totaal 262.413   19.067

Hiervan kan de volgende risicografiek worden gemaakt, waardoor duidelijk wordt wat de belangrijkste risico's zijn.
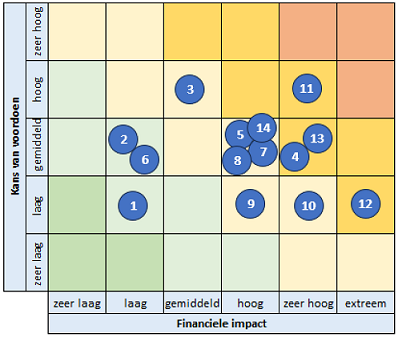
Hierbij gaan we uit van de volgende classificaties:

Financiële impact (in euro)   Kans van voordoen
zeer laag < 0,1 mln zeer laag < 10%
laag 0,1 mln - 0,5 mln laag 10%-30%
gemiddeld 0,5 mln - 1 mln gemiddeld 30%-70%
hoog 1 mln - 3 mln hoog 70%-90%
zeer hoog 3 mln - 10 mln zeer hoog > 90%
extreem > 10 mln    

Algemeen beeld
In de jaarrekening 2025 is de hoogte van het risicobedrag toegenomen ten opzichte van de begroting 2026. Ook in de begroting 2027 is sprake van een verdere toename van het risicobedrag. Belangrijk hierbij blijft dat het inschatten van risico's een grote mate van subjectiviteit kent. Het gaat dan ook meer om welk beeld uit de risicoanalyse naar voren komt dan de exacte getallen. De komende jaren willen we het risicomanagement versterken en deze paragraaf verder ontwikkelen.

Onderstaand een toelichting op de verschillende risico's, waarbij de nummers verwijzen naar de nummering in bovenstaande risicotabel.

Toelichting risico's

1. Schadeclaims
Dit betreft onder andere aansprakelijkheid voor schadeclaims vanwege onzorgvuldig, onjuist of niet tijdig handelen. 

2. Eigendommen
We hebben een beperkt risico op het gebied van brand- en stormschade op gemeentelijke gebouwen. Ook hebben we risico’s op de eigen percelen ten aanzien van verontreiniging. Daarnaast is sprake van achterstallig onderhoud op het gemeentehuis: vervanging van het dak en technische installaties zijn niet opgenomen in het meerjarenonderhoudsplan.

3. Personeel/inhuur
Het wordt steeds moeilijker om bepaalde vacatures te vervullen. Er zijn niet/ zeer moeilijk mensen meer te vinden. Dat kan leiden tot hogere personeelslasten, omdat er meer extern moet worden ingehuurd/ingekocht. Op dit moment is de markt dusdanig, dat zelfs dit niet meer altijd lukt, wat ook maakt dat de tarieven zeer sterk zijn gestegen. Dit leidt, naast extra kosten, ook tot een nog hogere druk op de staande organisatie, wat vervolgens tot hoger ziekteverzuim kan leiden.

4. ICT
De risico’s ten aanzien van ICT worden de komende jaren steeds groter met betrekking tot bijvoorbeeld hacks, ransomware, DDOS-aanvallen. Natuurlijk zijn er de nodige maatregelen genomen om hackers zoveel mogelijk te weren, en worden medewerkers regelmatig gewaarschuwd om de nodige voorzorgsmaatregelen te nemen, maar hackers zijn inventief en bedenken telkens nieuwe wegen om de beveiliging te omzeilen. De financiële gevolgen van een hack kunnen groot zijn. Ook zien we dat de afhankelijkheid van Amerikaanse bedrijven groot is (bijvoorbeeld voor cloud-oplossingen), wat in het huidige geopolitieke klimaat extra risico's met zich meebrengt.

5. Bedrijfsvoering overig
De post bedrijfsvoering overig betreft tot slot een aantal specifieke risico’s:
• Personeelslasten/inhuur; gemeente is eigen risicodrager voor de ww. 
• Eigen risicodrager wachtgeldverplichtingen bestuurders.
• Gemeente is pensioenverzekeraar van bestuurders.
• Schadeclaim afgesloten bouwgrondexploitatie Centrumplan Ulft. Deze claim loopt in 2027 af en er wordt actief ingezet op het beëindigen ervan.


6. Bestuursdwang
Bestuursdwang is een bestuursrechtelijk handhavingsmiddel waarbij we een overtreding ongedaan maken op kosten van de overtreder. We lopen een risico dat we bepaalde kosten niet kunnen verhalen op derden. Ook lopen we een risico als achteraf zou blijken dat een bestuursdwangbesluit onrechtmatig was, dan moeten we proceskosten en soms ook schadevergoeding betalen.

7. Renterisico
Met name door de situatie in Oekraïne zijn de rentetarieven voor langlopende leningen in 2022 en 2023 in korte tijd zeer sterk gestegen. In de begroting 2024 was dit risico fors verhoogd. Destijds werd gerekend met een gemiddeld rentetarief van 2%, terwijl de werkelijke rente ruim boven 3,5% lag. De rentetarieven zijn de afgelopen jaren gestabiliseerd, maar blijven onderhevig aan marktontwikkelingen. Voor de begroting 2027 blijft het risicobedrag ongewijzigd.


8. Algemene uitkering 
Gezien de grilligheid en onvoorspelbaarheid van de uitkeringen vanuit het Rijk, bestaat het risico dat de hoogte van de algemene uitkering afwijkt van de bedragen die op basis van de circulaires in de begroting voor de komende jaren zijn opgenomen. Daarnaast bestaat onzekerheid over de ontwikkeling van het Rijksbeleid en de financiering van taken die bij gemeenten worden belegd. Dit kan bijvoorbeeld gevolgen hebben voor de beschikbaarheid en continuïteit van specifieke uitkeringen (SPUK’s), terwijl de uitvoering van deze taken inzet van gemeentelijke capaciteit kan vragen. Wanneer de financiering vanuit het Rijk wijzigt of vervalt, kan dit financiële gevolgen hebben voor de gemeente. De onzekerheid rondom de algemene uitkering blijft bestaan, waardoor het risicobedrag hiervoor ongewijzigd blijft.

9. Grondexploitatie
We houden rekening met de uitkomst van de risicoanalyse van € 6,5 miljoen, zoals opgenomen in de paragraaf ‘Grondbeleid’. Dit risicobedrag is hoger dan bij de jaarrekening 2025, met name doordat het risico voor De Tuit is verhoogd en Biezenakker aan de risicoanalyse is toegevoegd. Voor een nadere toelichting wordt verwezen naar de paragraaf ‘Grondbeleid’.

10. Verbonden partijen
Het risicobedrag is opgenomen voor een deel van de bijdragen aan verbonden partijen. Vanaf 1 januari 2027 treedt de gemeente toe tot Tribuut voor de uitvoering van de gemeentelijke belastingtaken. Hierdoor stijgt de bijdrage aan verbonden partijen. Voor een toelichting op de verbonden partijen wordt verwezen naar de paragraaf ‘Verbonden partijen’.

Het risico zit erin dat de bijdrage aan verbonden partijen sterker stijgt dan waarmee in de begroting rekening is gehouden. Daarnaast zijn we afhankelijk van de verbonden partij en mogelijk andere deelnemers om keuzes te maken over de ontwikkeling van de bijdrage. Met name bij de Omgevingsdienst Achterhoek (ODA) is dit een reëel risico. Om te voldoen aan de landelijke robuustheidscriteria (die gelden vanaf april 2026) is gekozen voor een geleidelijke groei van de gemeentelijke bijdrage en het toewerken naar een fusie met OD Veluwe in 2029. In de begroting 2026 zijn hiervoor voldoende middelen beschikbaar gesteld. De prognose voor de komende jaren is in de begroting 2027 meegenomen. De te verwachten extra kosten zijn daarmee in beeld en verwerkt in de begroting en worden daarom niet afzonderlijk meegenomen als risico voor het weerstandsvermogen.


11. Sociaal domein 
De uitgaven die gemoeid zijn met diverse open-einderegelingen in het sociaal domein zijn, zoals de naam al aangeeft, moeilijk door de gemeente te beïnvloeden, omdat het beroep op deze regelingen en subsidies niet te maximeren is.

In het sociaal domein blijft sprake van belangrijke ontwikkelingen die kansen en onzekerheden met zich meebrengen. Belangrijke risico’s zijn:

Indexering Sociaal Domein
Het risico betreft de indexering van tarieven van onze samenwerkingspartners. Deze is vooralsnog geschat op ruim € 1 miljoen. De inschatting is gebaseerd op bekende gegevens, zoals begrotingen van verbonden partijen en indexaties die contractueel zijn vastgelegd. Voor het overige deel is grotendeels uitgegaan van de voorlopige OVA-index voor 2027 van 3,74% ten opzichte van de huidige begroting. Hierbij is geen rekening gehouden met een groei of daling van de inzet van voorzieningen. In sommige gevallen kan worden gestuurd op de indexatie van tarieven, waardoor deze lager kunnen uitvallen. 

Effect regionale inkoop jeugdhulp met verblijf
De regionale aanbesteding voor jeugdhulp met verblijf is afgerond en per 1 januari 2026 ingegaan. Het betreft pleegzorg, gezinshuiszorg en wonen in een groep. De aanbesteding kent een andere financieringssystematiek en gewijzigde producten. In de begroting 2027 is een bedrag opgenomen op basis van het gebruik in 2025, de beschikbare informatie over 2026 en de geïndexeerde nieuwe tarieven voor 2027. Door de gewijzigde producten is een aanname gedaan over de mix waarin deze tarieven in 2026 van toepassing zullen zijn. Bij het opstellen van de begroting was nog onvoldoende informatie over 2026 beschikbaar om de financiële effecten voor de komende jaren betrouwbaar te voorspellen. Naarmate meer gegevens over de daadwerkelijke inzet beschikbaar komen, kunnen wij de ontwikkeling beter voorspellen en de begroting realistischer opstellen.

Eigen bijdrage jeugdhulp
In de Hervormingsagenda Jeugd is het plan opgenomen om per 2028 een beperkte eigen bijdrage voor sommige vormen van jeugdhulp in te voeren. De opbrengst daarvan is vanaf 2028 al in mindering gebracht op onze uitkering en deels verwerkt in de begroting. Het huidige kabinet heeft deze plannen overgenomen, maar is nog niet met een concrete uitwerking gekomen. Het wetsvoorstel is nog in voorbereiding en het draagvlak in de Tweede en Eerste Kamer is onzeker. Wij volgen de ontwikkelingen met interesse, zodat wij op tijd kunnen beginnen met de uitwerking van het plan.

BUIG nadeelgemeente
De gemeente Oude IJsselstreek is al jaren een zogenaamde nadeelgemeente. Dit betekent dat de gemeente minder BUIG ontvangt dan nodig is om de uitkeringen te betalen. De verwachting is dat dit ook de komende jaren het geval zal zijn. Voor het ontvangen van een vangnetuitkering, om dit nadeel deels te compenseren, moet aan een aantal voorwaarden worden voldaan. Op voorhand is niet zeker of de gemeente hieraan voldoet.

Opvang ontheemden Oekraïne
De Europese Richtlijn Tijdelijke Bescherming (RTB) loopt op basis van de huidige besluitvorming tot 4 maart 2028. Daarna is een overgang naar een andere verblijfsregeling noodzakelijk. De wijze waarop deze overgang wordt vormgegeven en de rechten en plichten die daaruit voortvloeien, zijn nog niet definitief vastgesteld.

Voor de gemeente Oude IJsselstreek, waar momenteel circa 300 Oekraïense ontheemden verblijven, kan dit leiden tot een gewijzigde ondersteuningsvraag binnen het sociaal domein, onder andere op het gebied van huisvesting, inkomensondersteuning, zorg, participatie en financiële bijdragen van inwoners. Hierdoor kunnen aanpassingen nodig zijn in gemeentelijke processen, dienstverlening en personele capaciteit. Er is nog onzekerheid over de landelijke regelgeving, de omvang van de gemeentelijke taken en de financiële compensatie.

Transformatieplan Mentaal Gezond Achterhoek – Liemers
Met steun van zorgverzekeraar Menzis en VWS werken gemeenten, huisartsen, ggz-instellingen, welzijnsorganisaties en inwoners samen aan het versterken van de mentale gezondheid in de regio. Het plan wordt gefinancierd vanuit transformatiemiddelen van Menzis (€ 7,87 miljoen) en de Specifieke Uitkering transformatiemiddelen van VWS (€ 7,77 miljoen). De financiering is gebaseerd op kritische prestatie-indicatoren (KPI’s), waarvan vooraf niet duidelijk is of deze binnen de looptijd van het project haalbaar zijn, met name de resultaatgerichte KPI’s.

Het maximale risico voor onze gemeente bedraagt € 768.023. Voor € 192.809 is sprake van een gemiddeld of hoog risico dat een KPI niet wordt behaald en een terugbetalingsverplichting ontstaat. Met de samenwerkingspartners worden afspraken gemaakt om de risico’s te beperken en achterblijvende resultaten tijdig te onderbouwen en bij te sturen.

Rijksbeleid Wmo en hulp bij het huishouden
Het Rijk heeft het voornemen de aanspraak op huishoudelijke hulp binnen de Wmo te beperken en meer verantwoordelijkheid te leggen bij inwoners die de ondersteuning zelf kunnen bekostigen. De invoering van de inkomensafhankelijke eigen bijdrage (IVB) in de Wmo is uitgesteld tot 1 januari 2028. Vanaf 2029 is een structurele korting op het gemeentefonds opgenomen die samenhangt met deze voorgenomen hervormingen.

De definitieve uitwerking en financiële gevolgen zijn nog onvoldoende duidelijk. Hierdoor bestaat het risico op een structureel financieel nadeel wanneer de korting op het gemeentefonds eerder of in grotere omvang wordt doorgevoerd dan de daadwerkelijke besparingen. Daarnaast kan het uitstel van de inkomensafhankelijke eigen bijdrage leiden tot aanhoudende druk op de Wmo-uitgaven. De VNG heeft aandacht gevraagd voor een realistische financiering van de gemeentelijke taken. Zolang hierover geen duidelijkheid bestaat, blijft sprake van een financieel risico met mogelijk een substantieel effect op de meerjarenbegroting.


12. Garant/borgstellingen
Het overzicht van de borg-/garantstellingen die de gemeente heeft afgegeven is opgenomen in de jaarrekening 2025. Het totale bedrag bedraagt € 228 miljoen. De kans dat een beroep wordt gedaan is echter klein, maar 1%.

13. Overige (externe) factoren
Op tal van gebieden loopt de gemeente risico's die niet per post nader gespecificeerd zijn. Een deel hiervan bestaat uit:

• Algehele maatschappelijke en macro-economische (mondiale) ontwikkelingen
• Economische ontwikkelingen, die buiten de invloedssfeer van de gemeente vallen
• Planschade 
• Schade ten gevolge van veranderend klimaat en of extreme weersomstandigheden
• Leges
• Hypotheken personeel
• Vennootschapsbelasting (VPB)

14. Stichting DRU Industriepark 
Voor de Stichting DRU Industriepark staat de gemeente garant voor een kredietfaciliteit bij de BNG (zie het overzicht van borg- en garantstellingen in de jaarrekening 2025). Daarnaast is de Stichting nog steeds huur verschuldigd over 2024 en 2025. Daarom is voor deze 2 jaren bij de jaarrekening 2025 € 760.000 toegevoegd aan de voorziening dubieuze debiteuren. Einde 2025 is een langlopende lening verstrekt á € 100.000. Eind augustus 2026 is besloten om, gezien de liquiditeitspositie van de stichting, nog eens een kortlopende lening á € 250.000 te verstrekken alsmede de huur vanaf juni 2026 op te schorten. In totaal staat er, naar verwachting, einde 2026 een bedrag á € 1.774.000 uit aan lang en kortlopende vorderingen en de garantstelling waarvoor nog geen voorziening is getroffen.  
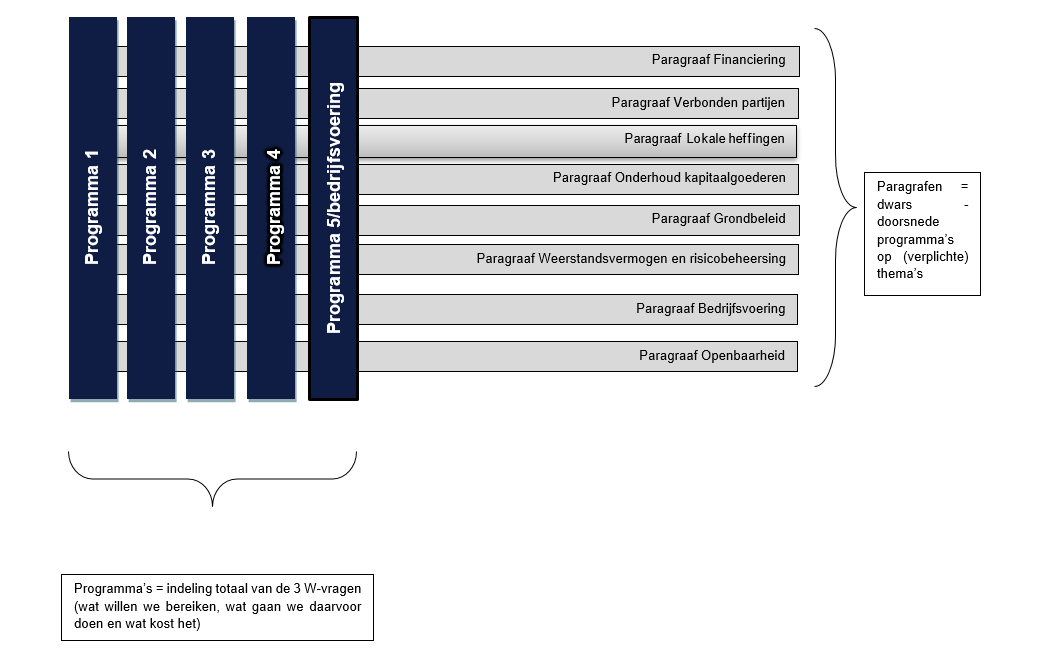
Berekening prognose weerstandsvermogen (x 1.000)

Terug naar navigatie - Paragraaf Weerstandsvermogen en risicobeheersing - Berekening prognose weerstandsvermogen (x 1.000)

De verhouding tussen de aanwezige weerstandscapaciteit en de benodigde weerstandscapaciteit bepaalt of het weerstandsvermogen voldoende is. Een ratio >2 is uitstekend te noemen.


beschikbare weerstandscapaciteit
(x € 1.000)


34.957


Weerstandsvermogen

=

------------------------------------------------

=

-----------

=

1,83


benodigde weerstandscapaciteit (risico's) (x € 1.000)


19.067


Kengetallen

Terug naar navigatie - Paragraaf Weerstandsvermogen en risicobeheersing - Kengetallen

Het Besluit Begroting en Verantwoording (BBV) schrijft voor dat in deze paragraaf een verplichte basisset van 5 kengetallen wordt opgenomen. Deze kengetallen zijn:

  • Netto schuldquote
  • Solvabiliteitsratio
  • Grondexploitatie
  • Structurele exploitatieruimte
  • Belastingcapaciteit (woonlasten meerpersoonshuishouden)

Het is van belang deze kengetallen in breder perspectief te zien, aangezien deze op zichzelf staand maar een deel van het totale beeld van de gemeentelijke financiën weergeven.

Kengetallen (x 1.000)

Rekening
2025

Begroting
2026

Begroting
2027
(stand 31-12)
Begroting
2030
(stand 31-12)
1a Netto schuldquote   69.6 % 88,8 % 85,3 % 102,4 %
1b Netto schuldquote gecorrigeerd 62,3 % 80,9 % 79,6 % 96,8 %
2  Solvabiliteitsratio 25,8 % 22,1 % 24,2 % 17,6 %
3  Grondexploitatie 4,6 % 6,6 % 4.7 % 6,2 %
4  Structurele exploitatieruimte 5,01 % 1,4 % 0,15 % -1,90 %
5  Belastingcapaciteit* 91,1 % 87,5 % 89,2 % 89,2 %

* Percentage 2027  is gebaseerd op totale kosten meerpersoonshuishouden met ondergrondse container (€ 976,30 zie paragraaf lokale heffingen) ten opzichte van het landelijk gemiddelde volgens het COELO van € 1.095 (Atlas 2026) voor meerpersoonshuishoudens met een koopwoning.

Signaleringswaarden  (31-12-2027)

Waarde
Oude IJsselstreek

Categorie A Categorie B Categorie C
Netto schuldquote 85,30% <90% 90-130% >130%
Netto schuldquote, gecorrigeerd 79,6% <90% 90-130% >130%
Solvabiliteitsratio 24,2% >50% 20-50% <20%
Grondexploitatie 4,7% <20% 20-35% >35%
Structurele exploitatieruimte Begroting 0,15% Begr en MJR>0% Begr of MJR >0% Bgr en MJR <0%
Structurele exploitatieruimte MJR (jaarschijf 2030) -1,90%
Belastingcapaciteit 89,2% <95% 95-105% >105%
Weerstandsvermogen 183% >100% 80-100% <80%

Uit bovenstaande ratio's blijkt dat de financiële positie van de gemeente in de begroting 2027 goed is. Aandachtspunten zijn de solvabiliteitsratio en de structurele exploitatieruimte in de meerjarenraming (laatste jaarschijven).

Signaleringswaarden (31-12-2030)

Waarde
Oude IJsselstreek

Categorie A Categorie B Categorie C
Netto schuldquote 102,4% <90% 90-130% >130%
Netto schuldquote, gecorrigeerd 96,8% <90% 90-130% >130%
Solvabiliteitsratio 19,1% >50% 20-50% <20%
Grondexploitatie 3,5% <20% 20-35% >35%
Structurele exploitatieruimte Begroting 2027 0,15% Begr en MJR>0% Begr of MJR >0% Bgr en MJR <0%
Structurele exploitatieruimte MJR (jaarschijf 2030) -1,90%


Paragraaf Bedrijfsvoering

Terug naar navigatie - Paragraaf Bedrijfsvoering - Paragraaf bedrijfsvoering

 Inleiding

De paragraaf Bedrijfsvoering geeft inzicht in de stand van zaken en de beleidsvoornemens voor de bedrijfsvoering. Onder bedrijfsvoering verstaan we het scheppen van voorwaarden en het bieden van ondersteuning voor de uitvoering van de gemeentelijke taken. Dit gebeurt op vakgebieden zoals: Communicatie, Personeel & Organisatie, Financiën, Juridische Zaken en meer. De processen en diensten die de bedrijfsvoering levert, dragen bij aan de realisatie van de programma's in deze begroting. In programma 5 (Bedrijfsvoering) zijn specifieke doelen benoemd, die we niet herhalen in deze paragraaf. Hieronder volgt een overzicht van de belangrijkste opgaven per onderdeel.

Personeel en Organisatie

Onze organisatie blijft zich ontwikkelen om de maatschappelijke opgaven van de gemeente goed, zorgvuldig en toekomstgericht uit te voeren. De aanhoudende arbeidsmarktkrapte, vergrijzing en de geografische ligging van onze gemeente maken het steeds uitdagender om voldoende gekwalificeerd personeel aan te trekken. Dit vraagt om een duidelijke positionering als aantrekkelijke werkgever, met extra aandacht voor behoud, ontwikkeling en gerichte werving. Daarom investeren we nadrukkelijk in het ontwikkelen van eigen talent, het aantrekken van starters uit de regio en het versterken van loopbaanmogelijkheden binnen onze organisatie. Ook streven we naar een divers en inclusief personeelsbestand, waarin verschillende achtergronden, talenten en perspectieven vertegenwoordigd zijn. We versterken de samenwerking met de gemeenten in onze regio om in onze personele behoeften te voorzien.

We investeren in duurzame inzetbaarheid, zodat medewerkers gezond, gemotiveerd en met vakmanschap kunnen blijven bijdragen. Tegelijk werken we aan een wendbare organisatie die flexibel kan inspelen op veranderende bestuurlijke, maatschappelijke en wettelijke ontwikkelingen. We coachen medewerkers actief op privacy- en integriteitsbewustzijn, zodat zij zorgvuldig omgaan met informatie, belangen en verantwoordelijkheden in hun dagelijkse werk.

De administratieve kwaliteit versterken we door slimme digitalisering, efficiënte processen en betrouwbare rapportages. Daarbij houden we nadrukkelijk rekening met geldende privacyvereisten en informatiebeveiliging. Zo verbeteren we de sturing, verantwoording en dienstverlening.

Daarnaast zetten we in op het versterken van leiderschap. Leidinggevenden spelen een belangrijke rol in samenwerking, prioritering en ontwikkeling van medewerkers. We stimuleren daarbij organisatiebreed de maatschappelijke en bestuurlijke sensitiviteit, zodat medewerkers goed kunnen handelen in een complexe omgeving met inwoners, bestuur en partners.

Vacatures worden niet als vanzelfsprekend ingevuld, maar zijn aanleiding om nut en noodzaak te evalueren, zodat formatie eventueel ingezet kan worden om andere knelpunten op te lossen. 

  • We continueren de samenwerking met de gemeente Doetinchem voor de verwerking van de salarissen en implementeren een modern HR-systeem dat verdere sturing op managementinformatie mogelijk maakt.
  • De huidige cao Gemeenten loopt in 2027 af. Als goed werkgever zorgen wij dat alle lagen in de organisatie van nieuwe rechten en plichten op de hoogte zijn en dat we de consequenties implementeren.

Datagericht werken en procesmanagement

Datagericht werken voeren we onder meer uit in samenwerking met DatalabGO, waarbij aansluiten bij een aantal thema's waaronder energietransitie en wonen. We stimuleren medewerkers om aan de slag te gaan met datagericht werken en bieden hiervoor opleidingsmogelijkheden aan. Een voorwaarde voor datagericht werken en datasturing is het grip hebben op procesmanagement.

Procesgericht werken is een belangrijke basis voor de uitvoering van onze taken en werkzaamheden. Het draagt bij aan consistentie, efficiëntie en continue verbetering in onze organisatie, waardoor doelen sneller en effectiever worden bereikt. We hebben stappen gezet door de governance vast te leggen en een procedure in te richten voor het beschrijven en vastleggen van werkprocessen.

  • In 2027 gaan we verder met het uitvoeringsplan om onze kritieke werkprocessen vast te leggen volgens één gemeentelijke processtandaard.

Informatisering & Automatisering

De ICT-beheeromgeving is ondergebracht bij de regionale samenwerking, waarbij de gemeente Doetinchem fungeert als gastheer. We onderkennen dat deze manier van samenwerken ook een zekere kwetsbaarheid met zich meebrengt. Daarom onderzoeken we wat nodig is om risico’s zoveel mogelijk te beperken. Het actualiseren van de governance van de samenwerking en het voortdurend ontwikkelen van cybersecuritymaatregelen zijn daarbij belangrijke speerpunten.

Het inrichten en beheren van applicaties gebeurt binnen de eigen organisatie, met een sterke focus op privacy (AVG) en zorgvuldig rechten- en autorisatiebeheer, zodat gegevens veilig en alleen toegankelijk voor bevoegde medewerkers zijn.

Bij inkoop van ICT-middelen hanteert onze gemeente actuele protocollen vanuit de VNG. Dit levert voordelen op omdat we aansluiten op wettelijke kaders en landelijke afspraken rondom inkoop- en ICT-recht, informatieveiligheid en standaardisatie. Tevens sorteren we daarmee voor op meer ICT-soevereiniteit, dat mede door geopolitieke spanningen de komende jaren steeds urgenter wordt.

Binnen de gemeentelijke organisatie staat informatieveiligheid hoog op de agenda in de vorm van bewustzijnsacties, trainingen en communicatie. Onderdeel hiervan is het vormgeven van (ICT-) Contract- en Leveranciersmanagement om een veilige en betrouwbare samenwerking met ICT-leveranciers te waarborgen. Daarbij zorgen we ervoor dat processen voldoen aan de eisen van BIO2 en Cyberbeveiligingswet/NIS2, zodat informatiebeveiliging en continuïteit gegarandeerd zijn.

De verwerking van de basisregistraties waarvoor de gemeente verantwoordelijk is, wordt procesmatig verbeterd. De onderlinge samenhang tussen beheer van de verschillende objecten (BGT, BAG, WOZ), het muteren en controleren van gegevens vergt tijd en aandacht en draagt bij aan de betrouwbaarheid van informatie die wij beschikbaar stellen.

Ook onderzoeken we als gemeente hoe we goed en zorgvuldig gebruik kunnen maken van AI, door middel van kennissessies, trainingen en pilots. Doel is om de kwaliteit van ons werk te verhogen en slimmer en efficiënter kunnen werken. We zijn ons hierbij bewust van de ethische implicaties en mogelijke gevolgen. Transparantie en verantwoording zijn hierbij belangrijke voorwaarden.

We zetten verdere stappen in de modernisering van ons applicatielandschap. De overstap van traditionele (lokale eigen beheerde) applicaties naar SaaS-varianten ((Software as a Service; rechtstreeks via internet aangeboden door de leverancier) blijven we voortzetten. Hiermee verminderen we de afhankelijkheid van eigen infrastructuur, beperken we interne beheerlasten en verbeteren we de continuïteit en veiligheid van onze digitale dienstverlening, omdat beveiligingsupdates sneller uitgevoerd kunnen worden.

  • Alle nieuwe contracten voor ICT-middelen die we vanaf 2027 sluiten, zijn goed geborgd vanuit oogpunt van contract- en leveranciersmanagement. Voor bestaande contracten van ICT-middelen wordt de borging van contract- en leveranciersmanagement uitgevoerd.
  • In 2027 actualiseren we de governance-afspraken binnen de regionale ICT-samenwerking en leggen we deze bestuurlijk vast.
  • Alle medewerkers volgen in 2027 minimaal één bewustwordingsactiviteit op het gebied van informatieveiligheid en privacy.
  • In 2027 voeren we voor de belangrijkste applicaties een controle uit op rechten- en autorisatiebeheer.
  • In 2027 zijn we in productie met de nieuwe SaaS-applicatie voor Financiën en ronden wij het SaaS-onderzoek voor de applicaties binnen het Sociaal Domein af.

Facilitaire zaken

Facilitaire zaken ondersteunt de gemeentelijke organisatie met een veilige, duurzame en goed functionerende werkomgeving. In de komende periode ligt de focus op het efficiënt en duurzaam beheren van onze gebouwen en werkplekken passend bij hybride werken en de veranderende behoeften van medewerkers en inwoners. Met de ingebruikname van het Frank Daamenpand voor het sociaal domein, passen we ons dienstverleningsconcept aan voor onze drie werklocaties. Daarbij besteden we aandacht aan gastvrijheid, toegankelijkheid, kostenbewustzijn en continuïteit van de dienstverlening. Waar mogelijk laten we mensen met een afstand tot de arbeidsmarkt participeren bij de facilitaire werkzaamheden.

  • We monitoren jaarlijks het gebruik en de tevredenheid over werkplekken, vergaderruimten van alle gemeentelijke werklocaties.

 Communicatie

Met communicatie en participatie slaan we een brug tussen overheid en inwoners, organisaties en bedrijven. We bieden gemeentelijke informatie aan via verschillende kanalen om de diverse doelgroepen goed te bereiken. Transparantie en duidelijkheid zijn essentieel in onze communicatie. Ons uitgangspunt daarbij is: van ‘communiceren over’, naar ‘communiceren zodat’... Dit betekent dat we informatie delen die inwoners verder helpt.
Communicatie zetten we in als instrument om te ondersteunen bij het realiseren van gemeentelijke opgaven uit onder andere deze begroting en het coalitieprogramma en de gewenste maatschappelijke impact.

  • We onderzoeken in 2027 of een AI-tool, bijvoorbeeld een chatbot, kan worden ingezet op de website om de zoekfunctie te verbeteren en daarmee de dienstverlening via onze website te verbeteren.
  • We actualiseren de visie ‘Oog en oor voor communicatie’ mede op basis van de resultaten van eerder onderzoek onder inwoners, trends en maatschappelijke ontwikkelingen.
  • We evalueren op gezette tijden of onze communicatiekanalen de belangrijkste doelgroepen voldoende bereiken.

Financiën

Beheer en advisering over onze geldstromen is een belangrijk taak van team Financiën. We ondersteunen de budgetbeheerders conform de budgethoudersregeling bij hun financiële opgaven en de verantwoording ervan. Met de livegang van een nieuw financieel pakket in 2027, kunnen we ook de rapportagemogelijkheden verbeteren en uitbreiden, zodat de budgethouders in control zijn en blijven en beter kunnen voorspellen en verantwoorden. 

  • In 2027 actualiseren we de Nota reserves en voorzieningen.
  • De Nota afschrijving materiële vaste activa wordt herzien.
  • We werken verder met de geactualiseerde financiële kaders en de doorontwikkelde planning- en controlcyclus, zodat de P&C-producten blijven aansluiten bij de informatiebehoefte van college en raad.

Interne beheersing

Een goede interne beheersing draagt bij aan een betrouwbare bedrijfsvoering, een rechtmatige besteding van middelen en het aantoonbaar in control zijn van de organisatie. In 2026 is gestart met het versterken van de interne beheersing naar aanleiding van de aanbevelingen uit de managementletter en het accountantsverslag 2025. Het interne controleplan, waarvan de verbijzonderde interne controle (VIC) onderdeel uitmaakt, vormt hiervoor de basis.

  • We voeren risicogerichte interne controles uit op de belangrijkste financiële en rechtmatigheidsprocessen.
  • We gebruiken de uitkomsten van de controles om processen verder te verbeteren en opvolging te geven aan aanbevelingen van de accountant.
  • We versterken de kwaliteit van de rechtmatigheidsverantwoording en de financiële beheersing.

Inkoop

Ons Inkoopbeleid (2024 vastgesteld) ondersteunt bij rechtmatig, doelmatig en transparant inkopen van goederen, diensten en werken zodat publieke middelen efficiënt worden besteed en rekening wordt gehouden met wet- en regelgeving, zoals de Aanbestedingswet.

  • We voeren periodiek steekproeven uit op de juistheid en volledigheid van inkoopdossiers.
  • We gebruiken de uitkomst van deze controles om de kwaliteit van inkoopprocessen en de interne beheersing verder te verbeteren.

Juridische Zaken

We zien de afgelopen jaren een toename in bezwaarprocedures en aanvragen in het kader van de Wet open overheid. Dit vergt meer inzet van de juridische medewerkers. Sommige bezwaren kunnen we aan de voorkant afhandelen door in overleg te treden met bezwaarmakers, maar steeds meer inwoners zetten procedures door vanuit principiële beweegredenen vanuit wantrouwen naar de overheid. We monitoren op aantallen bezwaren en de kwaliteit van onze procedures. De opgedane inzichten delen we met beleidsmedewerkers om processen te verbeteren en om risico's te onderkennen. Waar nodig nemen we maatregelen om extra capaciteit in te zetten. Bij Woo-verzoeken zien we niet alleen een toename in aantallen, maar ook de omvang van de verzoeken is gestegen. Hierbij zien we dat overleg om verzoeken te preciseren, vaak op niets uitlopen. Hierdoor kost het behandelen van Woo-verzoeken steeds meer tijd.

  • We monitoren elk kwartaal het aantal bezwaren, Woo-verzoeken, doorlooptijden en uitkomsten.
  • In 2027 delen we minimaal twee keer per jaar juridische leerpunten met beleidsafdelingen om procedures en besluitvorming te verbeteren.

Paragraaf Openbaarheid

Terug naar navigatie - Paragraaf Openbaarheid - Paragraaf Openbaarheid
 

Inleiding
Op 1 mei 2022 is de Wet open overheid (Woo) in werking getreden. Deze wet heeft de Wet openbaarheid van bestuur (Wob) vervangen. De Woo regelt de openbaarheid van informatie. Openbaarheid vormt een belangrijk uitgangspunt voor een transparante en betrouwbare overheid. Door informatie toegankelijk te maken, bieden wij inzicht in ons beleid, onze besluitvorming en de besteding van publieke middelen. Dit draagt bij aan de controleerbaarheid van het bestuur en versterkt het vertrouwen van inwoners, bedrijven en andere belanghebbenden. De Woo is opgebouwd uit drie hoofdlijnen die de overheid transparanter moeten maken: 

  • Actieve openbaarmaking 

  • Passieve openbaarmaking 

  • Informatiehuishouding op orde 

Actieve openbaarmaking
Bij het actief openbaar maken, volgen wij de landelijk voorgestelde lijn. In 2027 gaan wij verder met het actief openbaar maken van de tweede tranche, zodra het koninklijk besluit is genomen. Daarnaast blijven wij ons inzetten voor het openbaar maken van onze Woo-verzoeken en -besluiten. Hierbij communiceren wij de inzet die het heeft gekost om een Woo-verzoek te behandelen 

Passieve openbaarmaking
Wij constateren een stijging in zowel het aantal als de omvang van Woo-verzoeken. De afgelopen periode hebben wij daarom extra capaciteit ingezet voor de behandeling hiervan. In 2027 monitoren wij deze inzet om te beoordelen of de huidige capaciteit toereikend is. 

Informatiehuishouding op orde 
We zetten een belangrijke stap met het uitfaseren van de netwerkschijven. Op de netwerkschijven staat veel informatie die we niet beheren waardoor de informatie ook niet toegankelijk is. In 2027 sluiten wij de toegang tot de netwerkschijven voor medewerkers af. We onderzoeken daarbij hoe we het beste de informatie op de schijven kunnen opruimen.